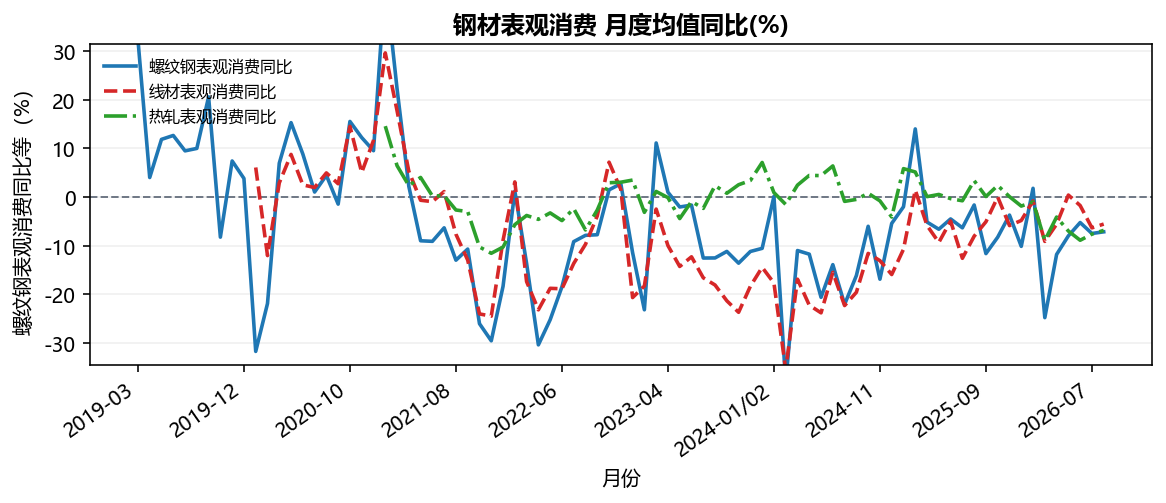
第二部分 · 分部门详解 螺纹钢 【跟踪意义】 表观消费把产量、进出口与社会及钢厂库存变化合在同一口径,是本体系中口径最标准、数据质量最高的实物消耗指标。
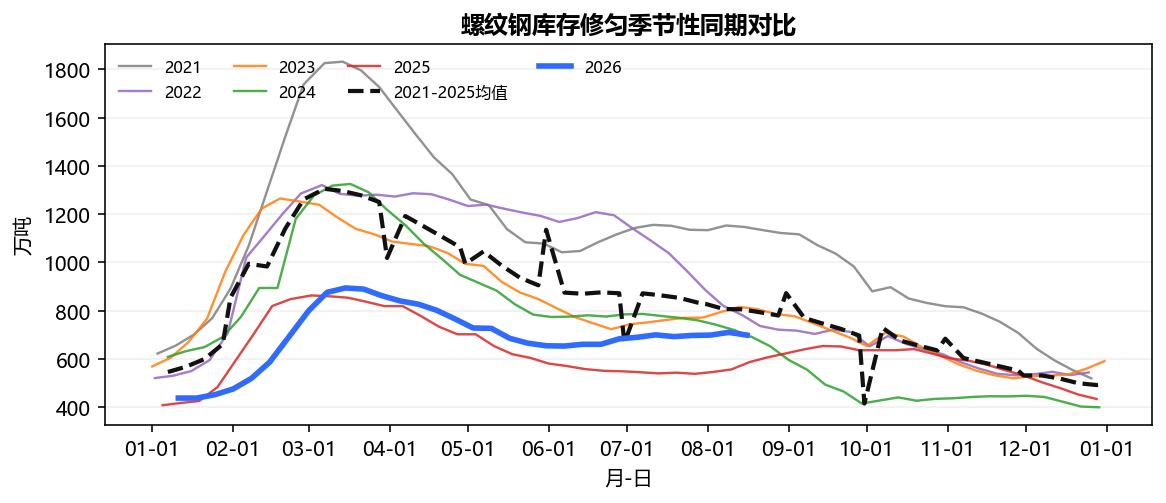
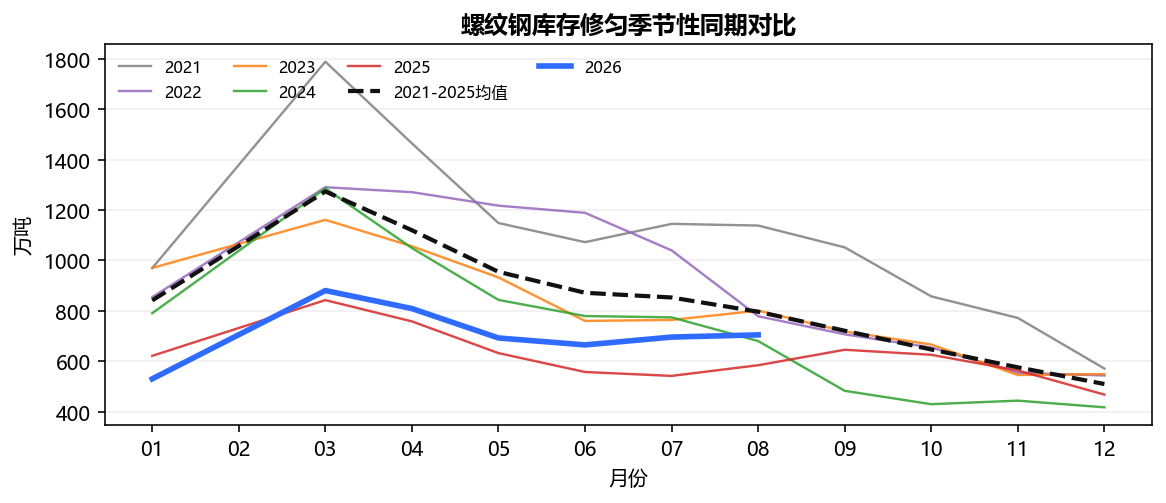
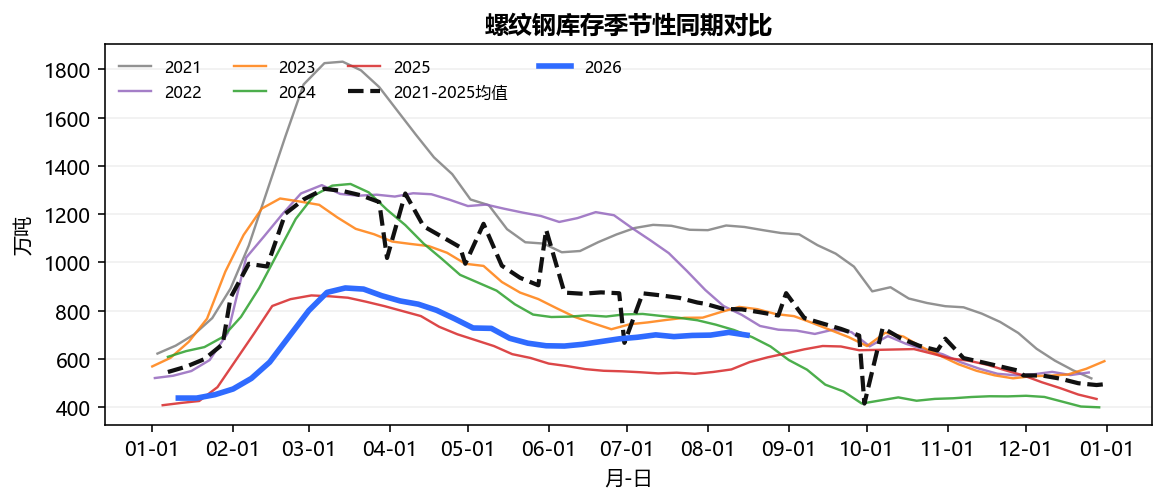
【指标方向含义】 表观消费的走势能够代表投资端需求的变化方向;库存则代表企业对未来表观需求的判断——若库存出现反季节性上行,说明企业预期未来投资可能增加,正在提前累库;若库存出现反季节性下行,说明未来表观需求可能存在压力,企业主动去库以应对需求走弱。线材、热轧的判断逻辑与螺纹钢完全相同。
【数据性质】 直接消耗数据
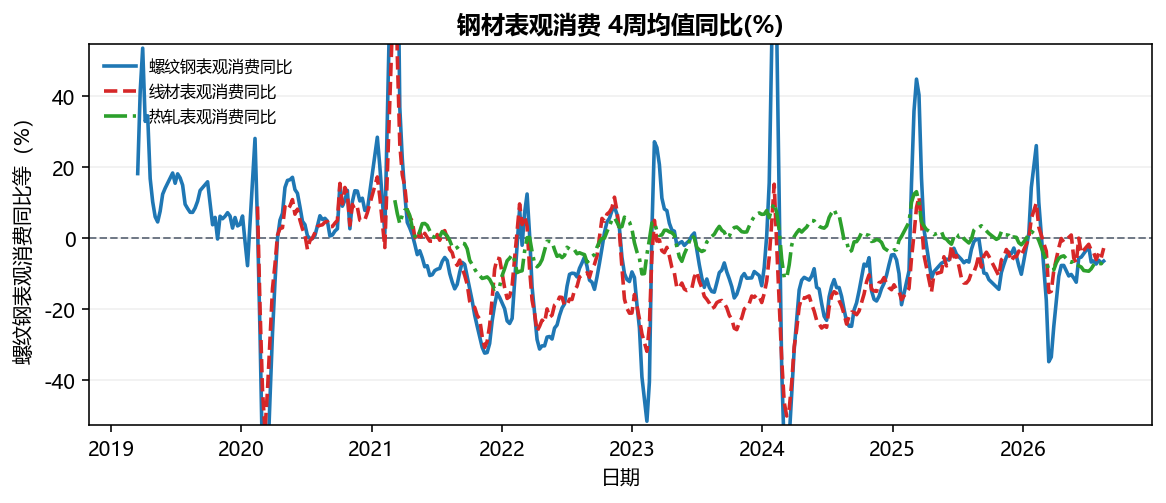
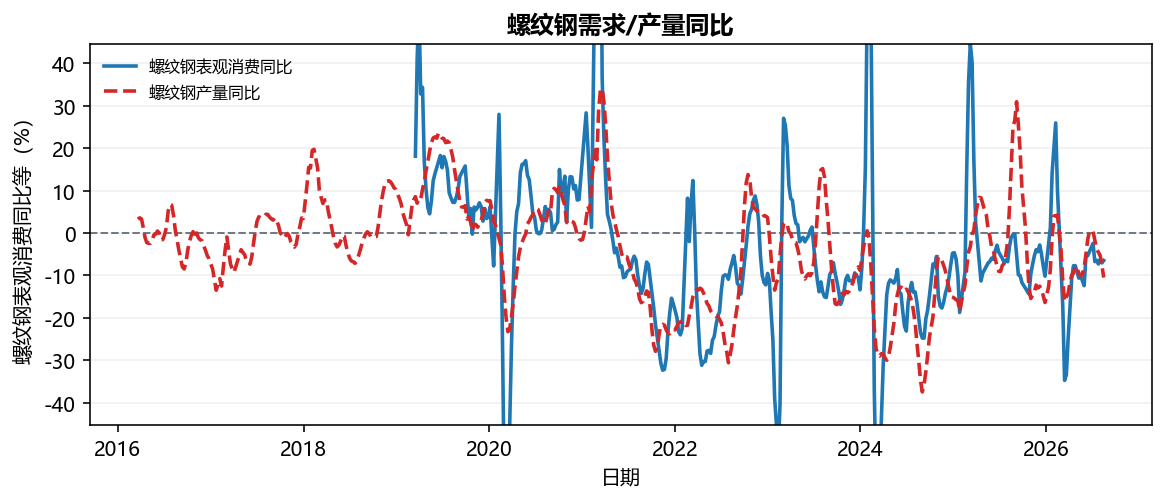
螺纹钢需求/产量同比:螺纹钢表观消费同比上行,螺纹钢产量同比下行
数据源:|列名:螺纹钢表观消费同比、螺纹钢产量同比|所画区间 2016-03-20~2026-08-16(882 期)|4周均值同比|Y 轴按1%/99%分位裁剪
数据源:螺纹钢表消|列名:螺纹钢库存|所画区间 2018-02-25~2026-08-16(424 期) 线材 【跟踪意义】 表观消费把产量、进出口与社会及钢厂库存变化合在同一口径,是本体系中口径最标准、数据质量最高的实物消耗指标。
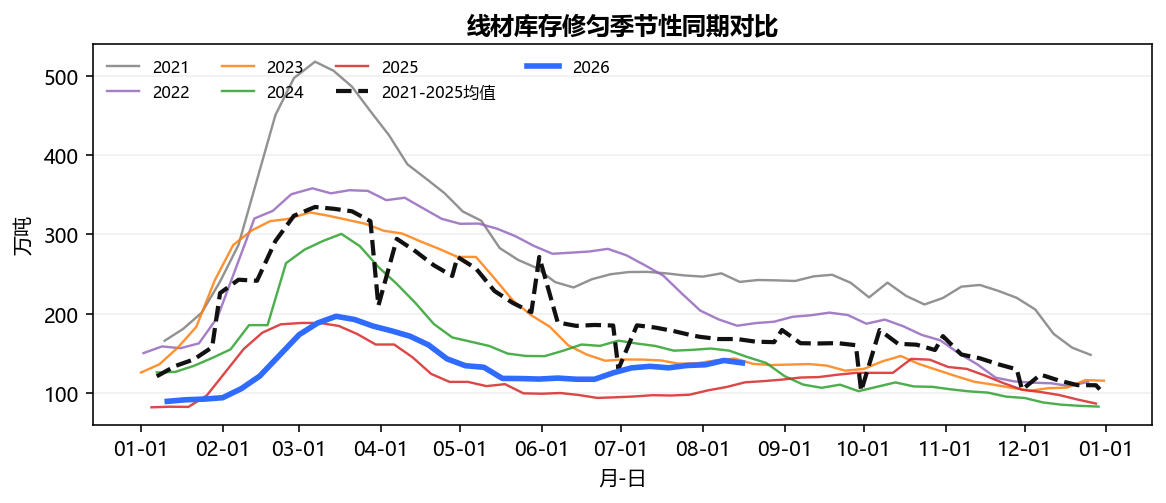
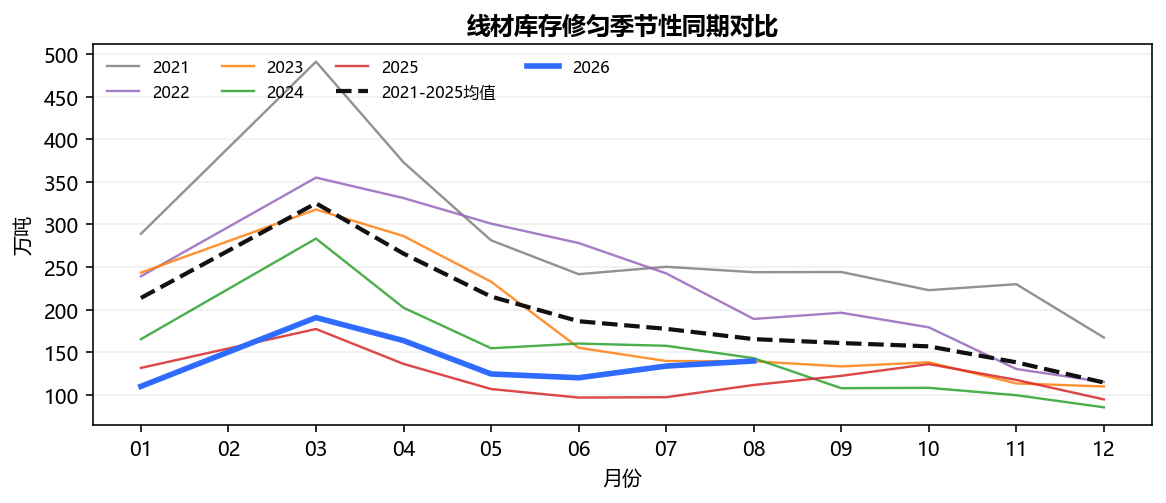
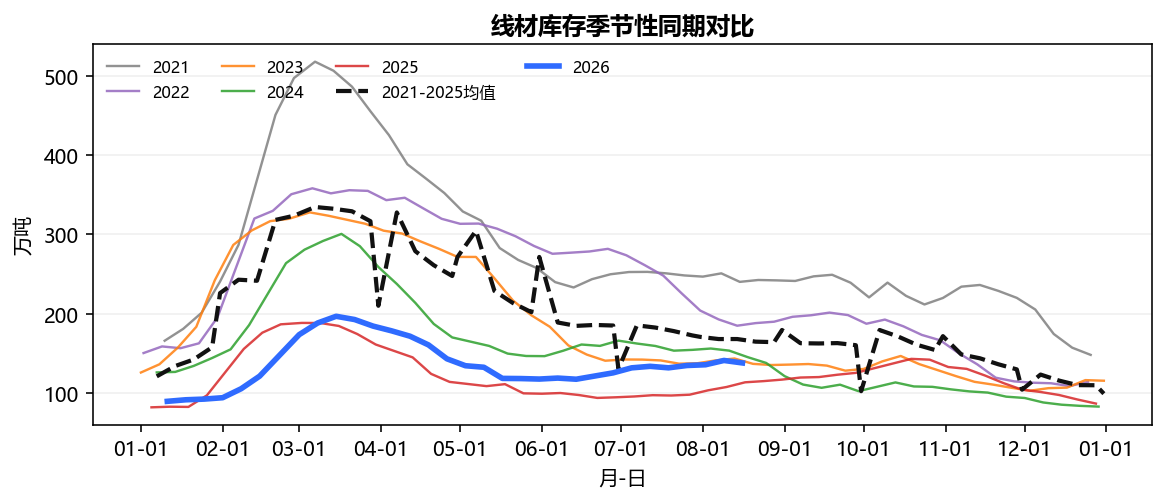
【指标方向含义】 表观消费的走势能够代表投资端需求的变化方向;库存则代表企业对未来表观需求的判断——若库存出现反季节性上行,说明企业预期未来投资可能增加,正在提前累库;若库存出现反季节性下行,说明未来表观需求可能存在压力,企业主动去库以应对需求走弱。线材、热轧的判断逻辑与螺纹钢完全相同。
【数据性质】 直接消耗数据
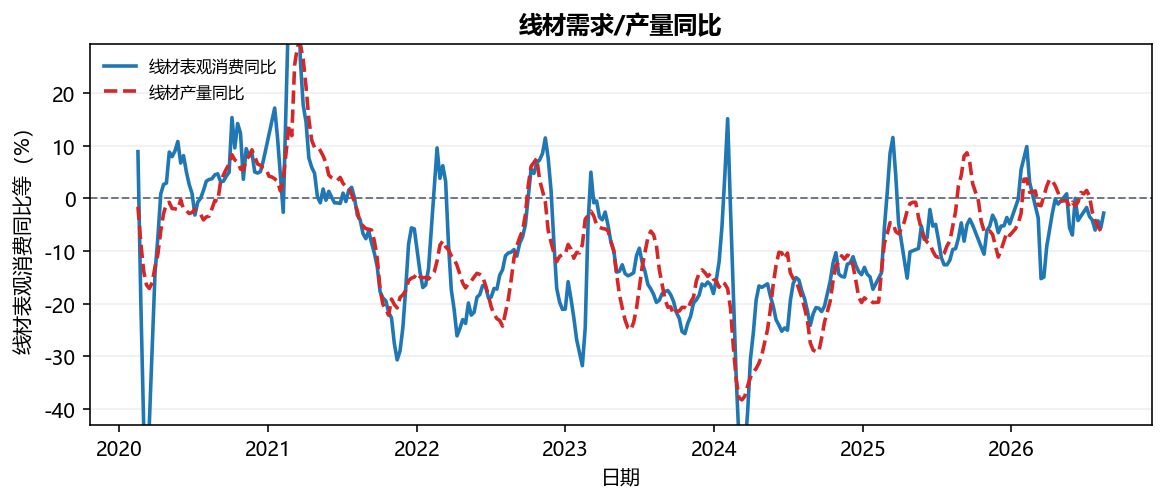
线材需求/产量同比:线材表观消费同比上行,线材产量同比上行
数据源:|列名:线材表观消费同比、线材产量同比|所画区间 2020-02-16~2026-08-16(641 期)|4周均值同比|Y 轴按1%/99%分位裁剪
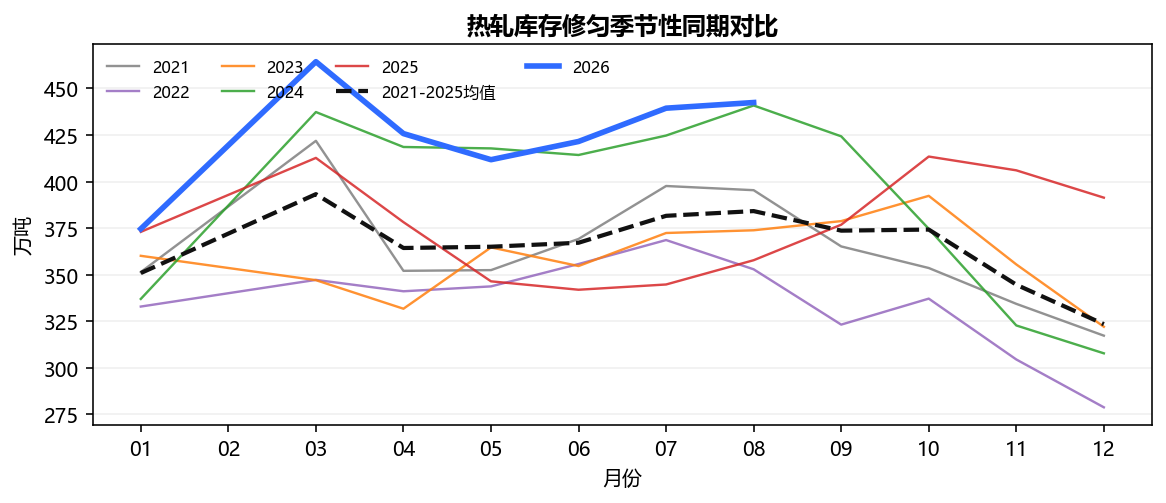
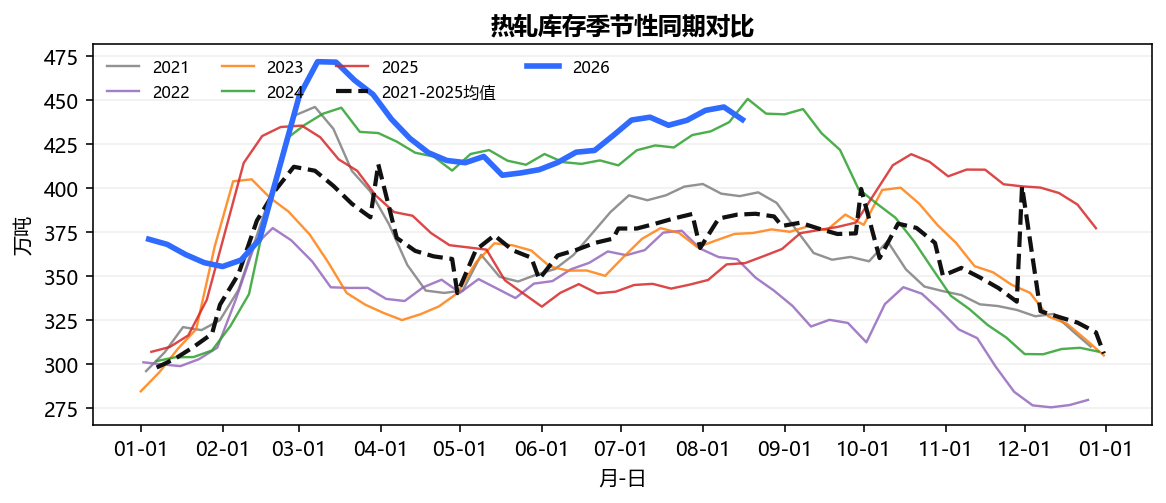
数据源:线材表消|列名:线材库存|所画区间 2019-02-03~2026-08-16(375 期) 热轧 【跟踪意义】 表观消费把产量、进出口与社会及钢厂库存变化合在同一口径,是本体系中口径最标准、数据质量最高的实物消耗指标。
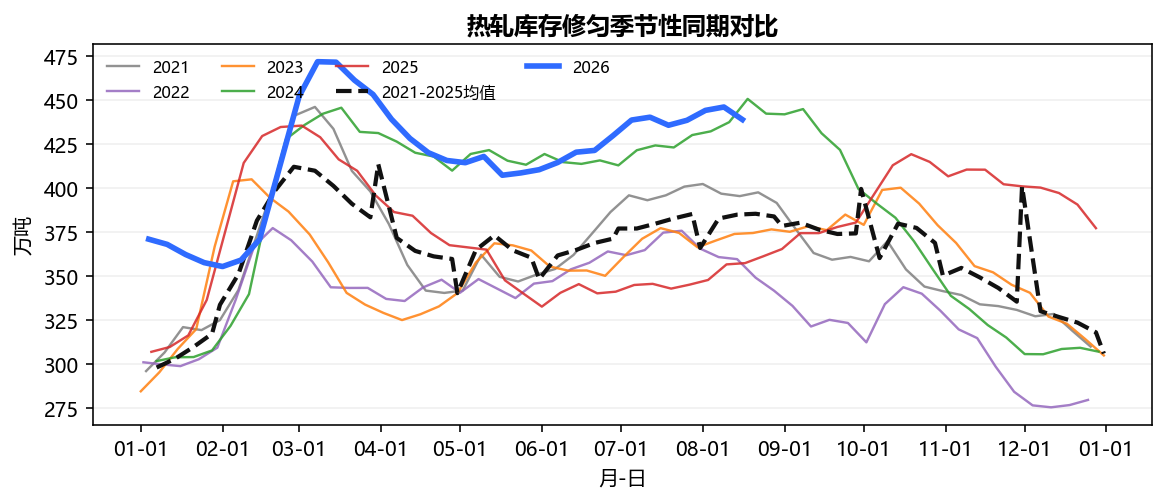
【指标方向含义】 表观消费的走势能够代表投资端需求的变化方向;库存则代表企业对未来表观需求的判断——若库存出现反季节性上行,说明企业预期未来投资可能增加,正在提前累库;若库存出现反季节性下行,说明未来表观需求可能存在压力,企业主动去库以应对需求走弱。线材、热轧的判断逻辑与螺纹钢完全相同。
【数据性质】 直接消耗数据
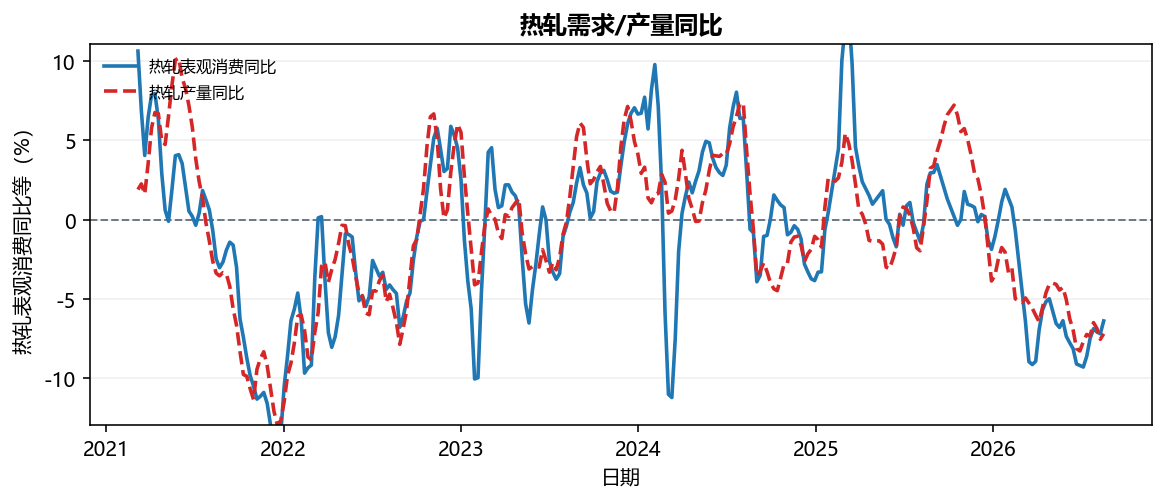
热轧需求/产量同比:热轧表观消费同比上行,热轧产量同比上行
数据源:|列名:热轧表观消费同比、热轧产量同比|所画区间 2021-03-07~2026-08-16(551 期)|4周均值同比|Y 轴按1%/99%分位裁剪
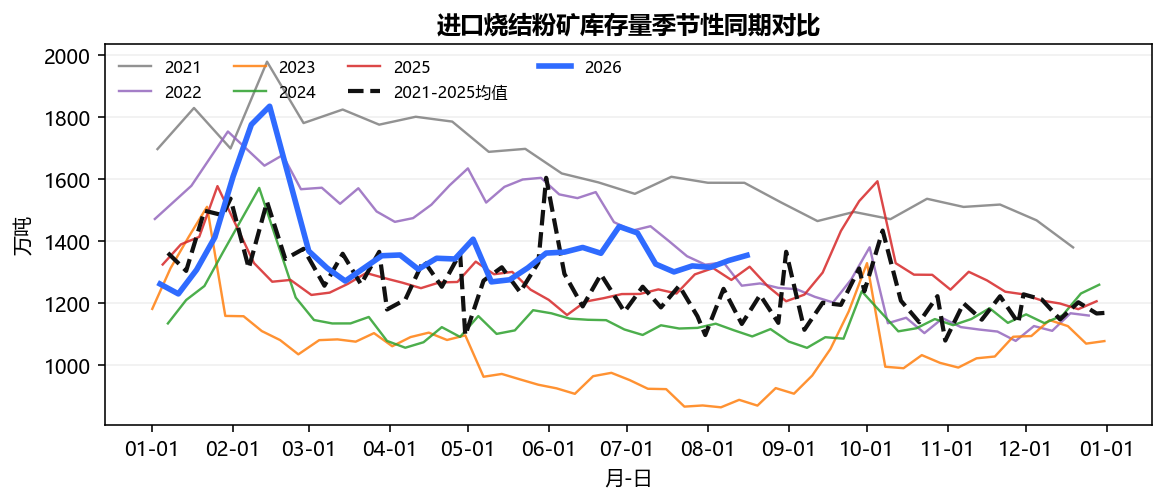
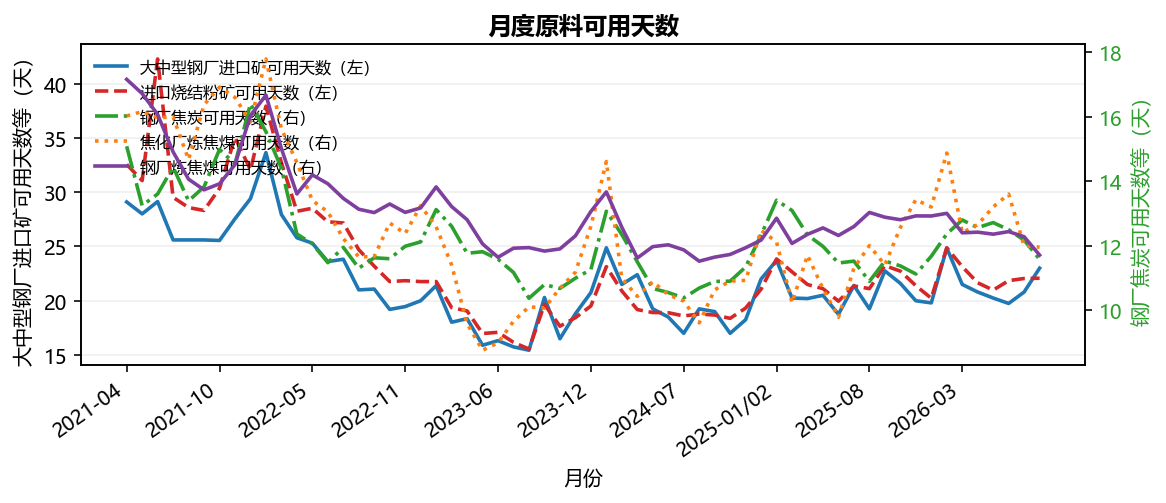
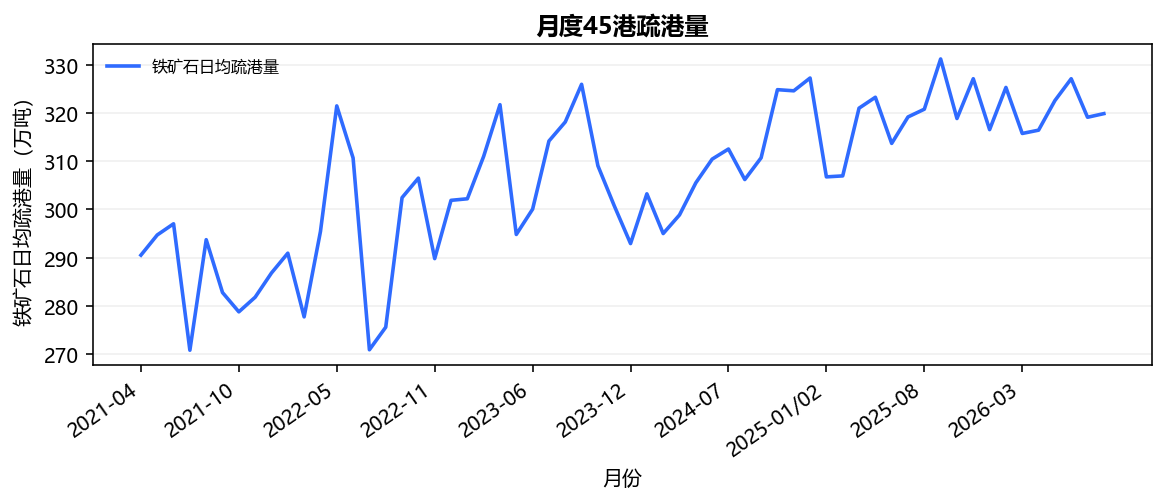
数据源:热轧表消|列名:热轧库存|所画区间 2020-02-09~2026-08-16(334 期) 铁矿石 【跟踪意义】 进口烧结粉矿日耗与国产烧结粉矿日耗均直接来自钢厂消耗端,两者之和(烧结粉矿需求)是铁矿石当中唯一可得、能够代表投资端需求的日耗数据;可用天数和疏港量作为辅助指标交叉确认。
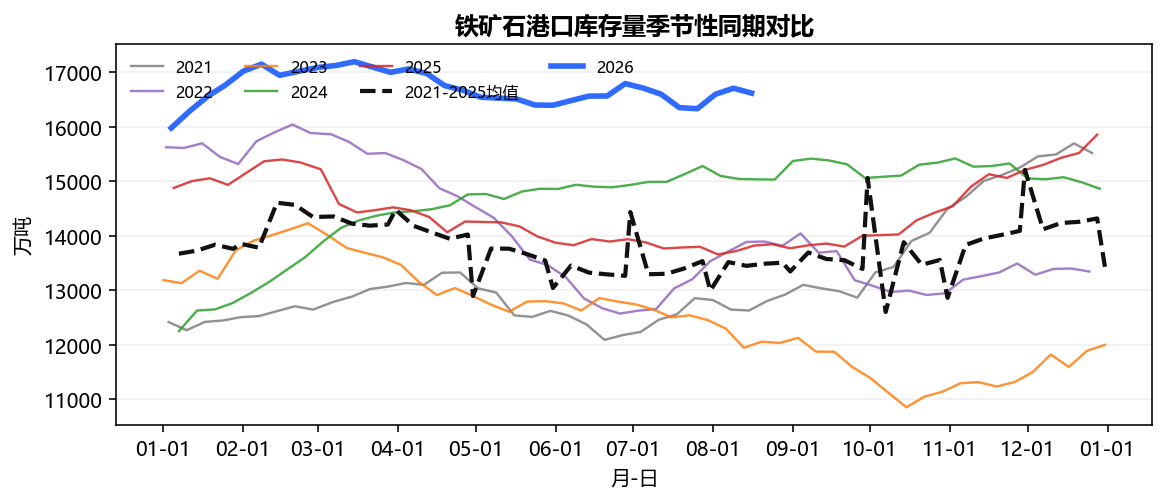
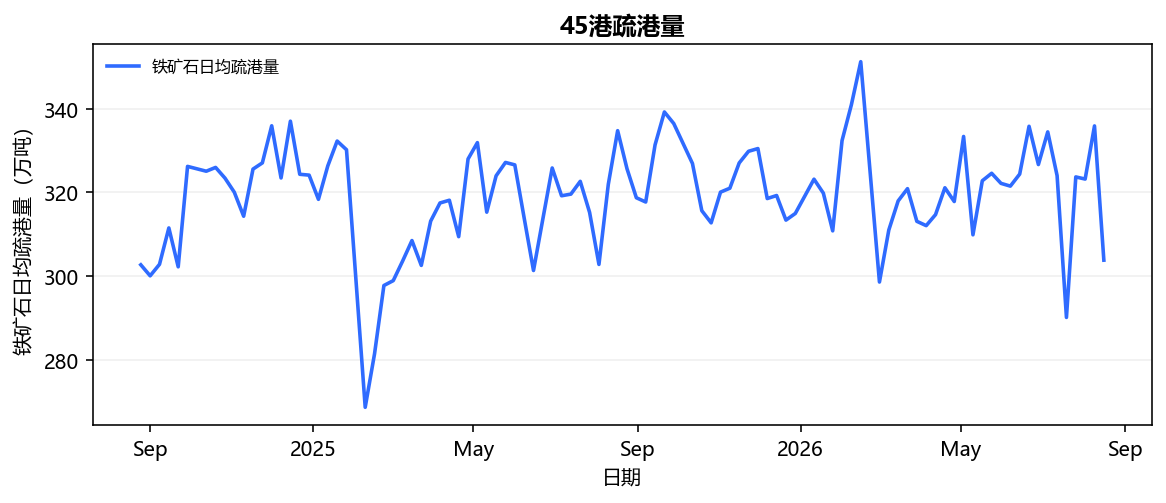
【指标方向含义】 日耗(烧结粉矿需求)的走势代表投资端对铁矿石的需求方向;库存的解读与钢材一致——若库存出现反季节性上行,意味着企业预期未来投资增加、提前累库;若库存出现反季节性下行,意味着未来需求可能承压。辅助指标:45港日均疏港量上升代表国内铁矿石总体库存上升,此时若进口矿可用天数同步下降,说明钢厂对铁矿石的实际需求在上升;若疏港量下降而可用天数上升,则代表需求在下行;若两者同向变化(同升或同降),则难以判断需求方向,需结合日耗数据综合判断。
【数据性质】 直接消耗数据
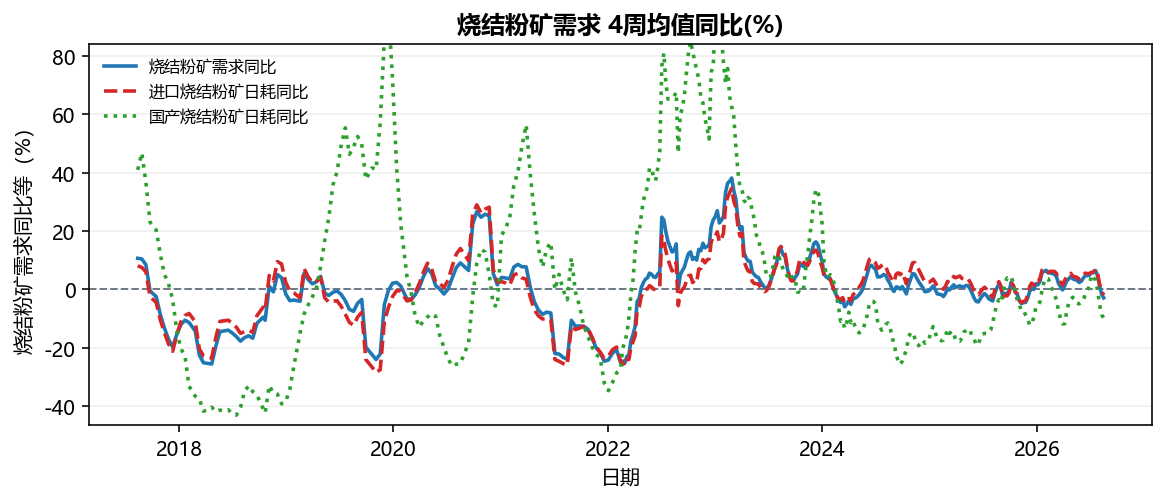
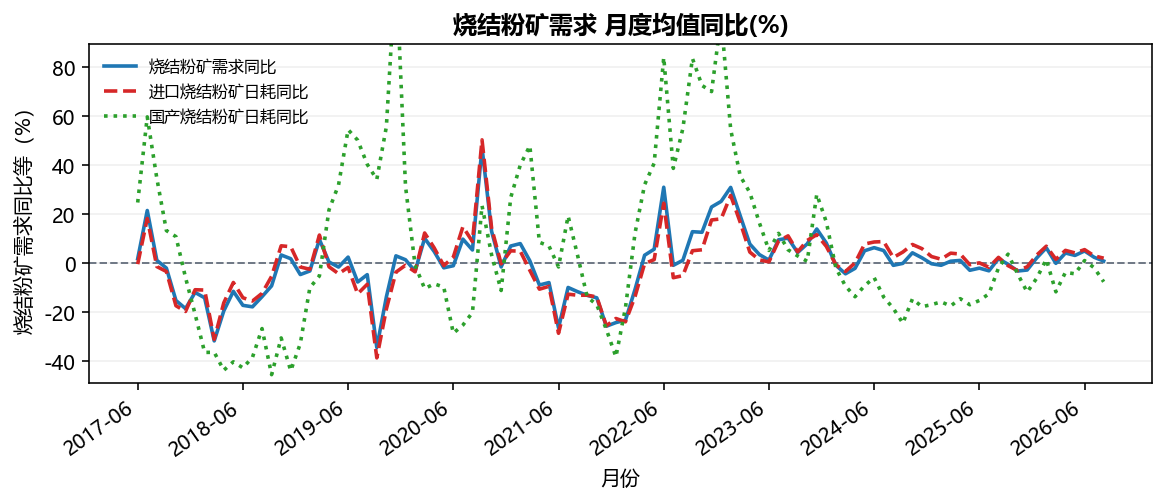
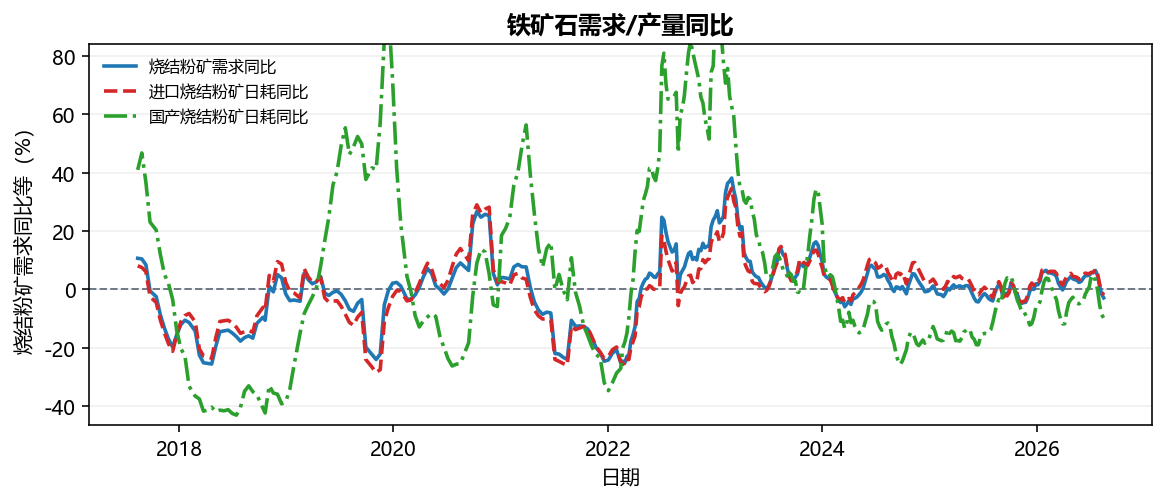
铁矿石需求/产量同比:烧结粉矿需求同比下行、进口烧结粉矿日耗同比下行,国产烧结粉矿日耗同比下行
数据源:黑色系|列名:烧结粉矿需求同比、进口烧结粉矿日耗同比、国产烧结粉矿日耗同比|所画区间 2017-08-13~2026-08-16(1035 期)|4周均值同比|Y 轴按1%/99%分位裁剪
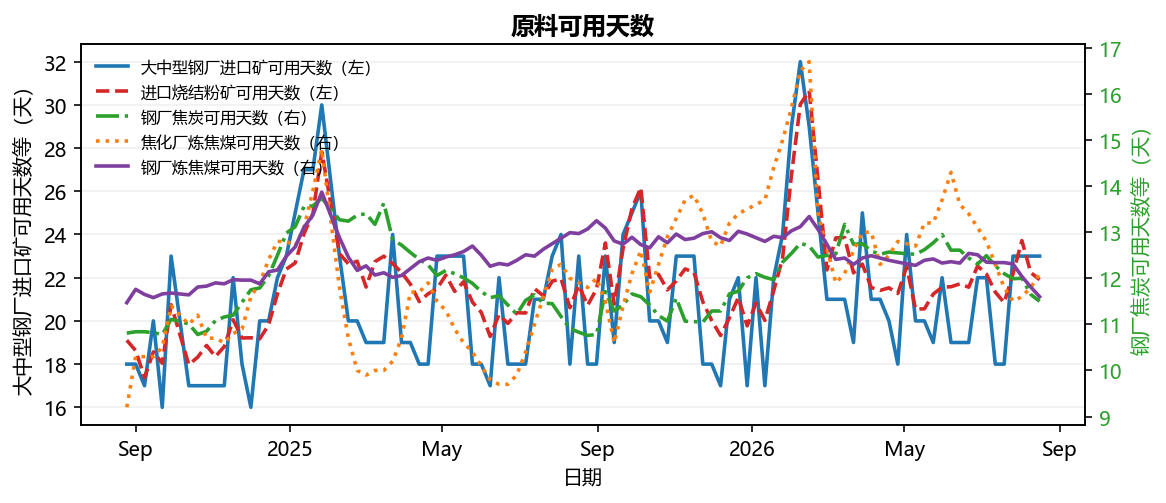
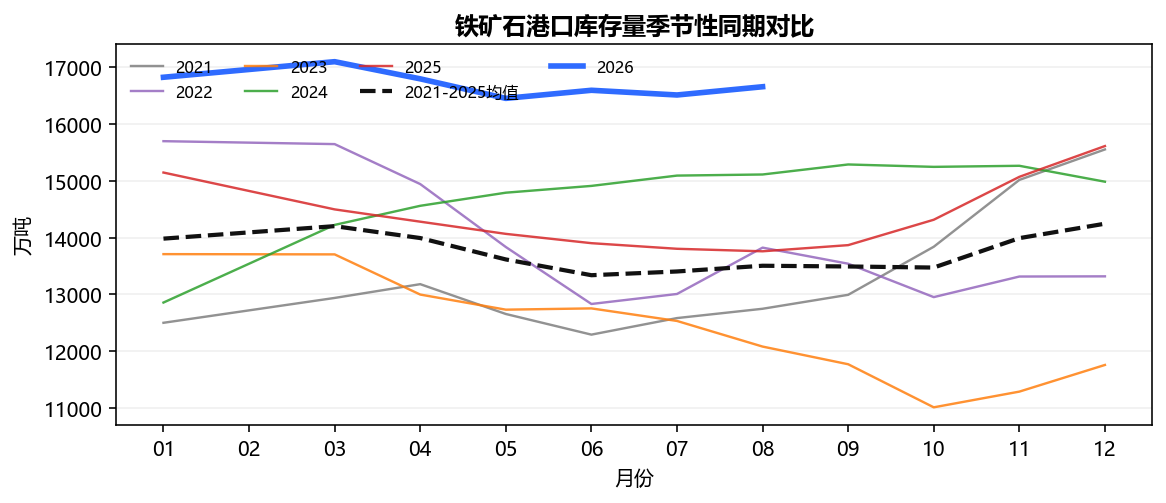
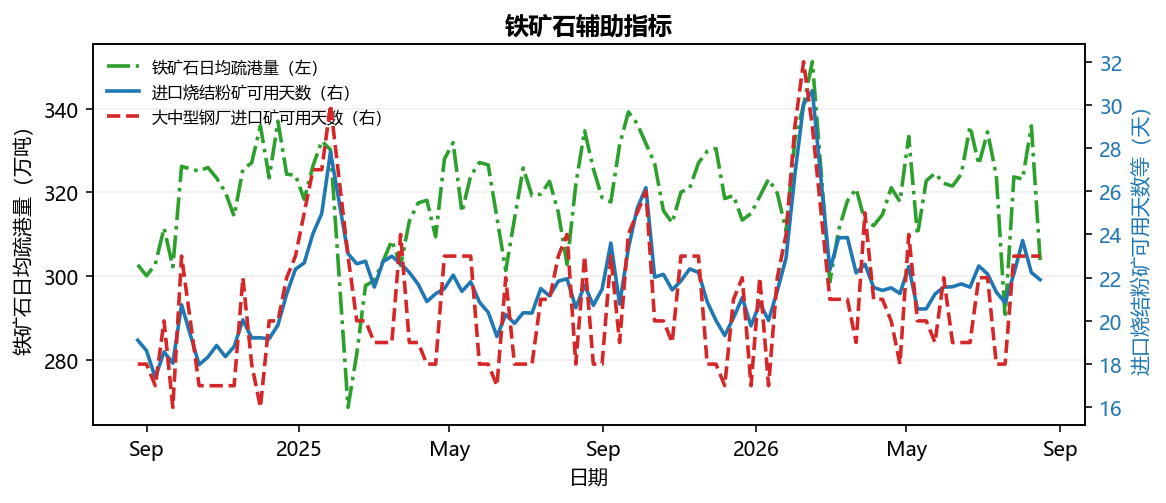
数据源:黑色系|列名:铁矿石港口库存量|所画区间 2005-06-12~2026-08-16(1071 期) 铁矿石辅助指标:进口烧结粉矿可用天数下行、大中型钢厂进口矿可用天数持平,铁矿石日均疏港量下行
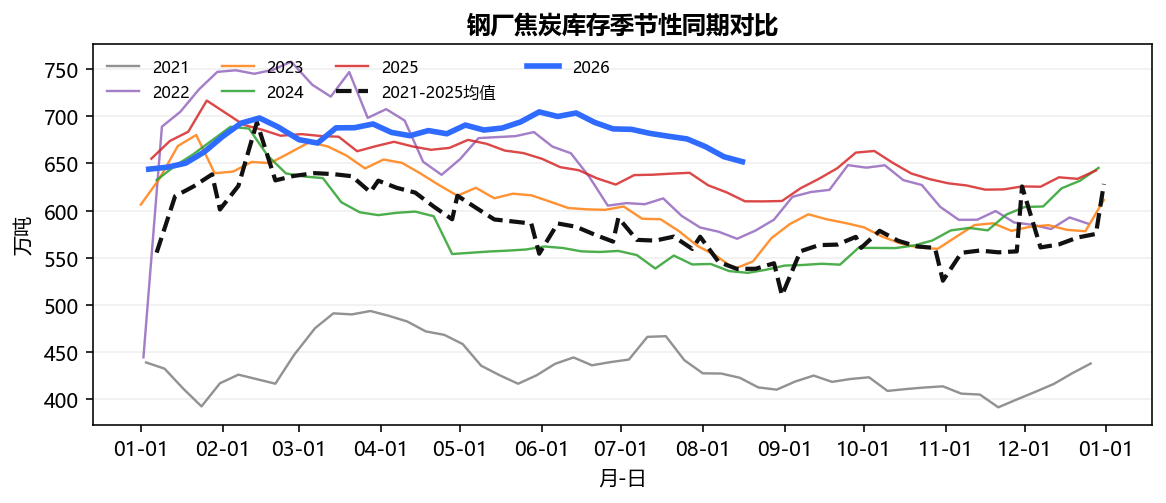
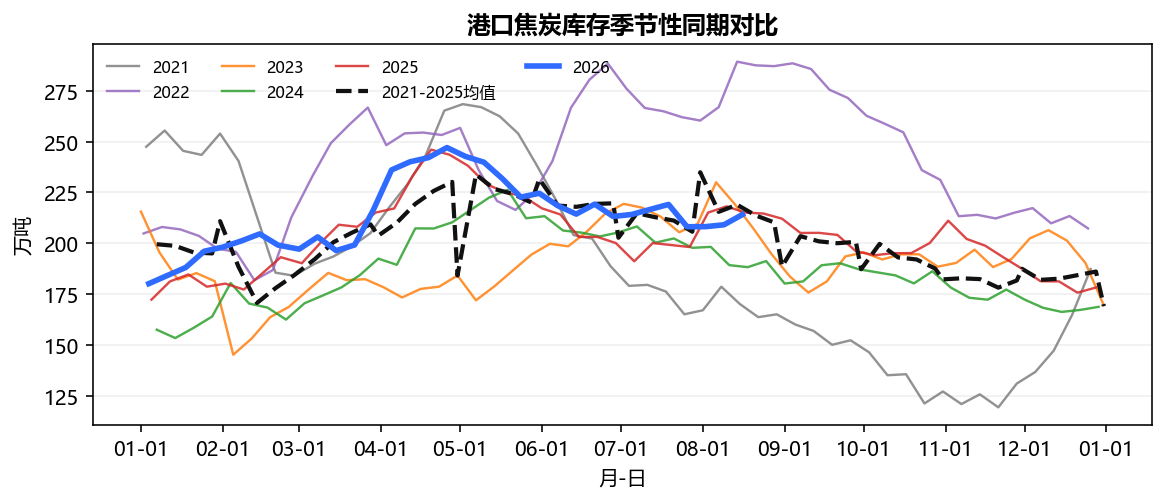
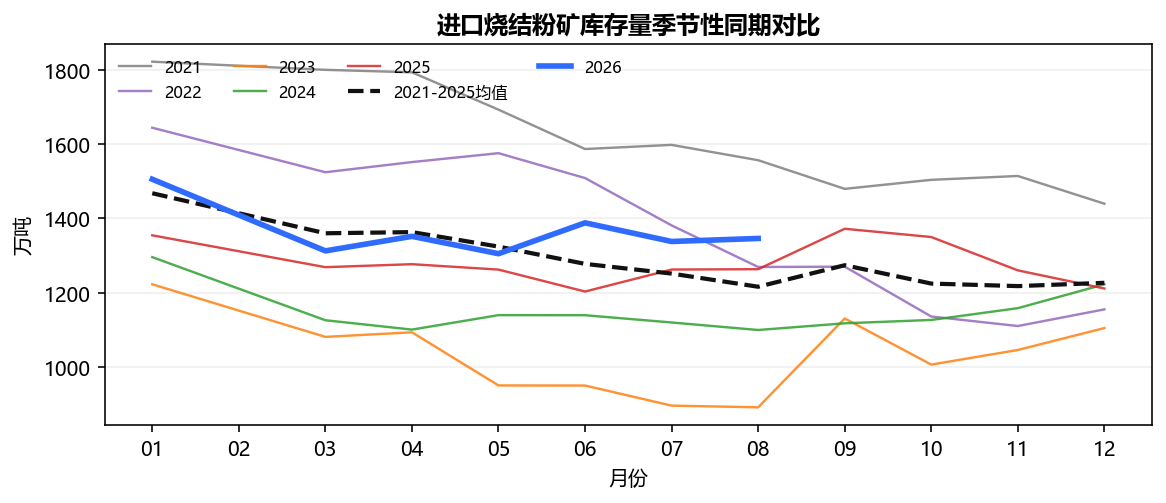
数据源:黑色系|列名:进口烧结粉矿可用天数、大中型钢厂进口矿可用天数、铁矿石日均疏港量|所画区间 2024-08-25~2026-08-16(301 期)|全序列 2011-08-21 起共 1580 期 焦炭 【跟踪意义】 缺少可由开工率可靠换算的产量口径,因此直接观察终端钢厂焦炭库存与可用天数,并用焦化企业开工率辨别供给扰动。
【指标方向含义】 钢厂库存降、焦化开工平或降:消耗较强;库存降、开工升:钢厂提货更快;库存升、开工升:更像供给放量累库;库存升、开工降:需求走弱。这里不构造需求量同比,库存的季节性判断仅作为供需松紧的方向性参考,不直接对应投资端需求。
【数据性质】 纯方向判断
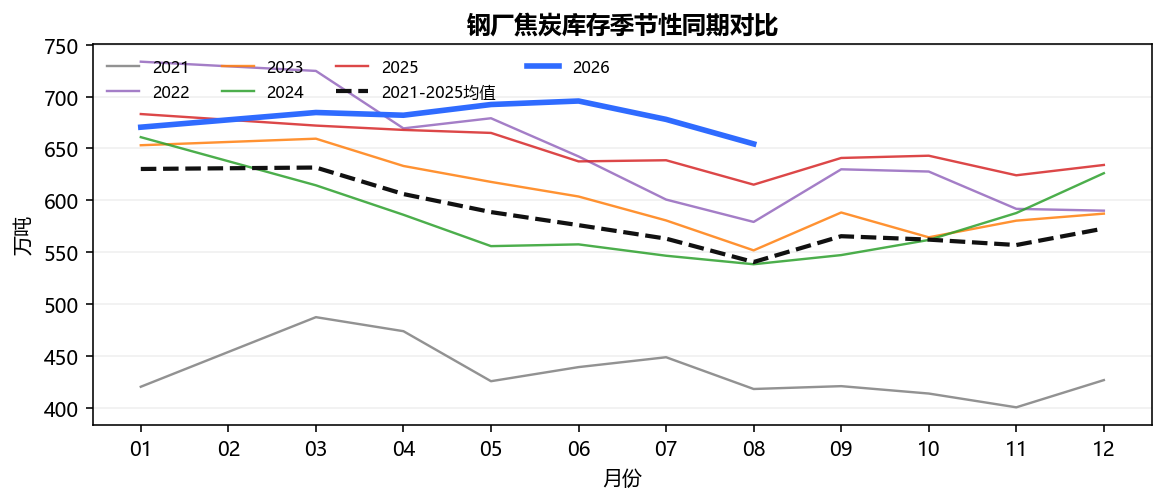
数据源:黑色系|列名:钢厂焦炭库存|所画区间 2017-04-23~2026-08-16(478 期)
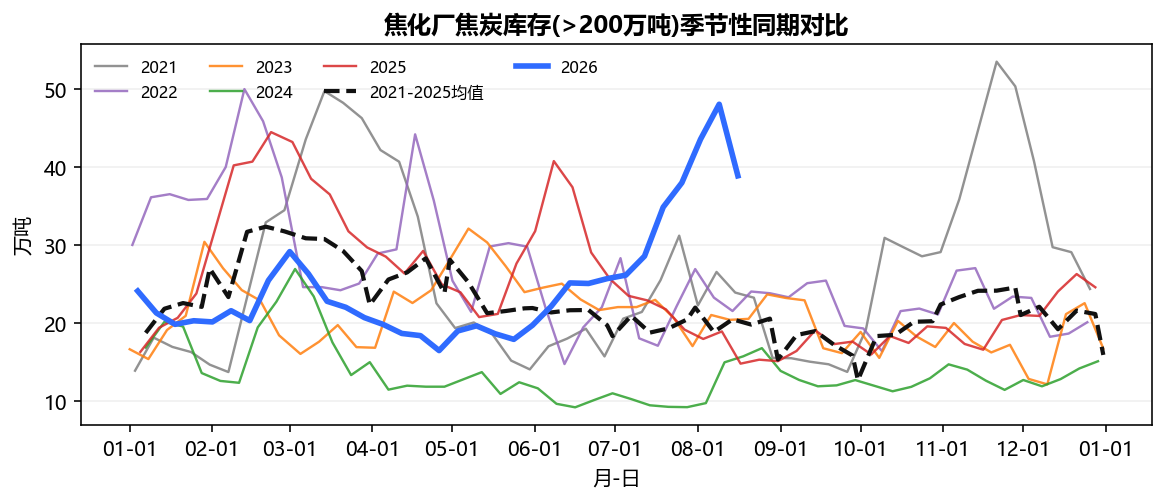
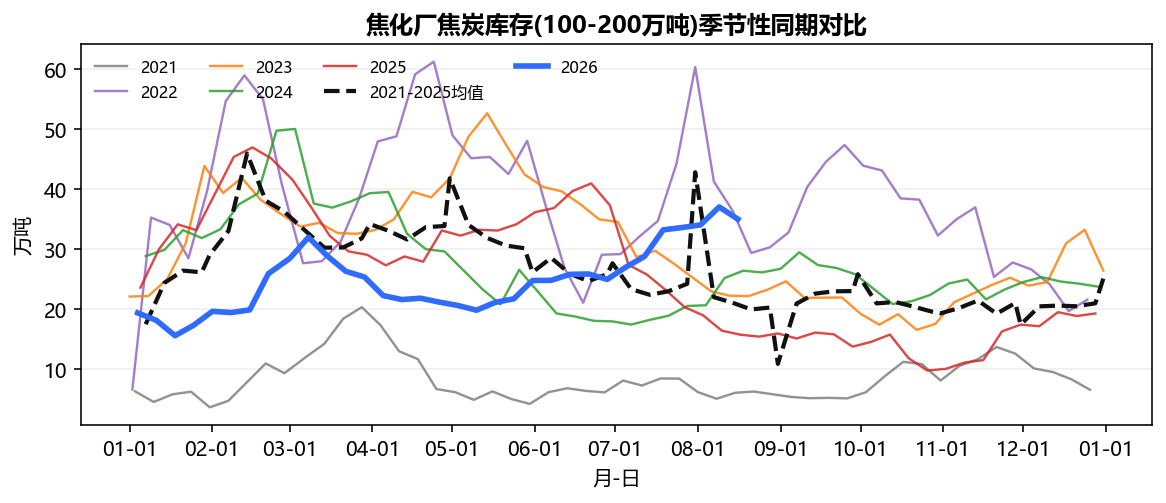
数据源:黑色系|列名:焦化厂焦炭库存(>200万吨)|所画区间 2016-07-24~2026-08-16(516 期)
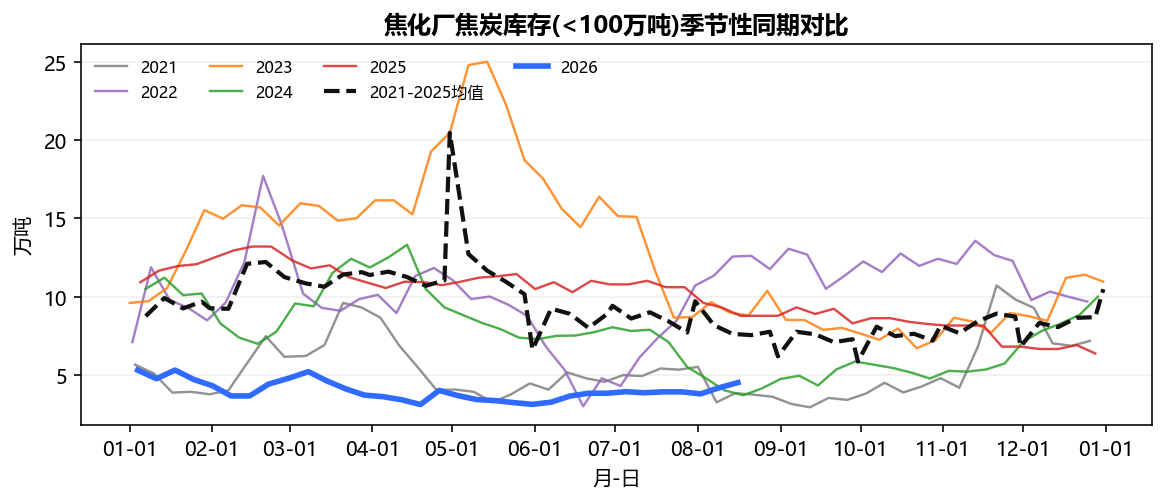
数据源:黑色系|列名:焦化厂焦炭库存(100-200万吨)|所画区间 2016-07-24~2026-08-16(516 期)
数据源:黑色系|列名:焦化厂焦炭库存(<100万吨)|所画区间 2016-07-24~2026-08-16(516 期)
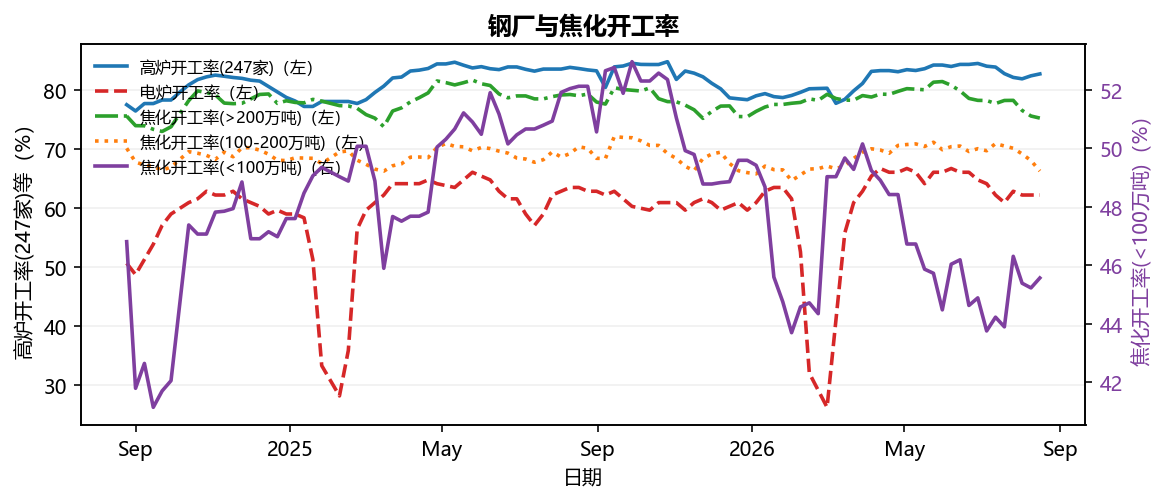
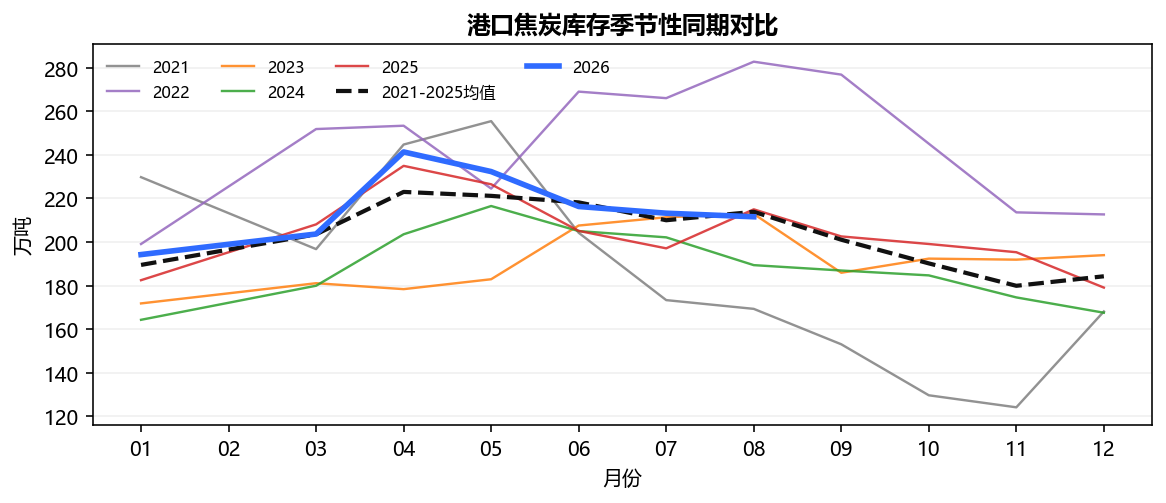
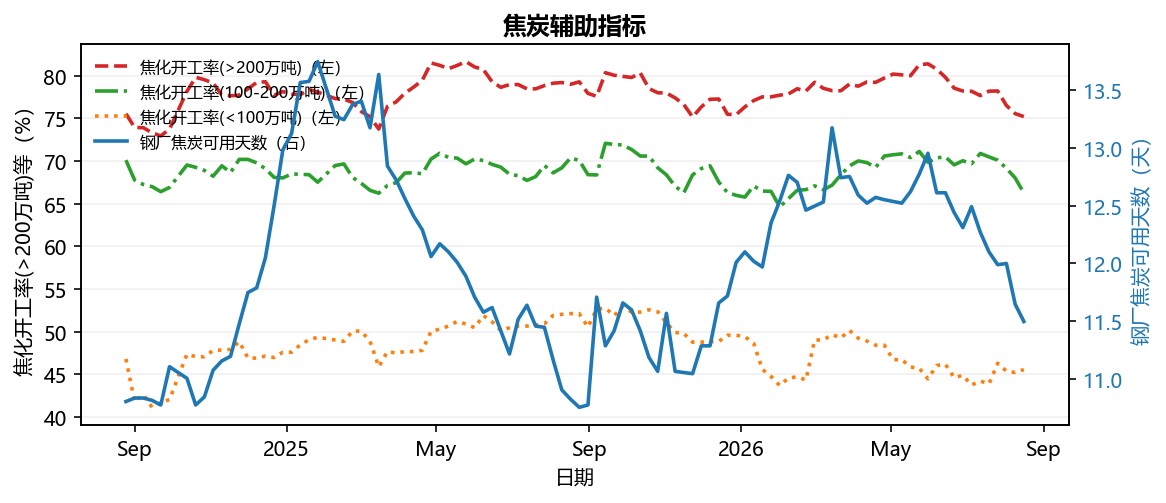
数据源:黑色系|列名:港口焦炭库存|所画区间 2011-04-03~2026-08-16(769 期) 焦炭辅助指标:钢厂焦炭可用天数下行、焦化开工率(>200万吨)下行、焦化开工率(100-200万吨)下行,焦化开工率(<100万吨)上行
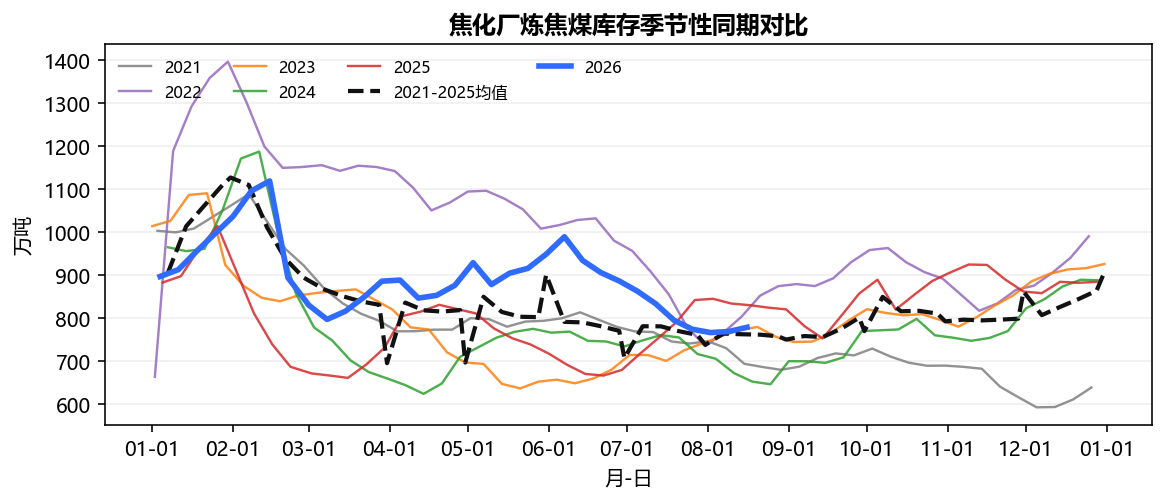
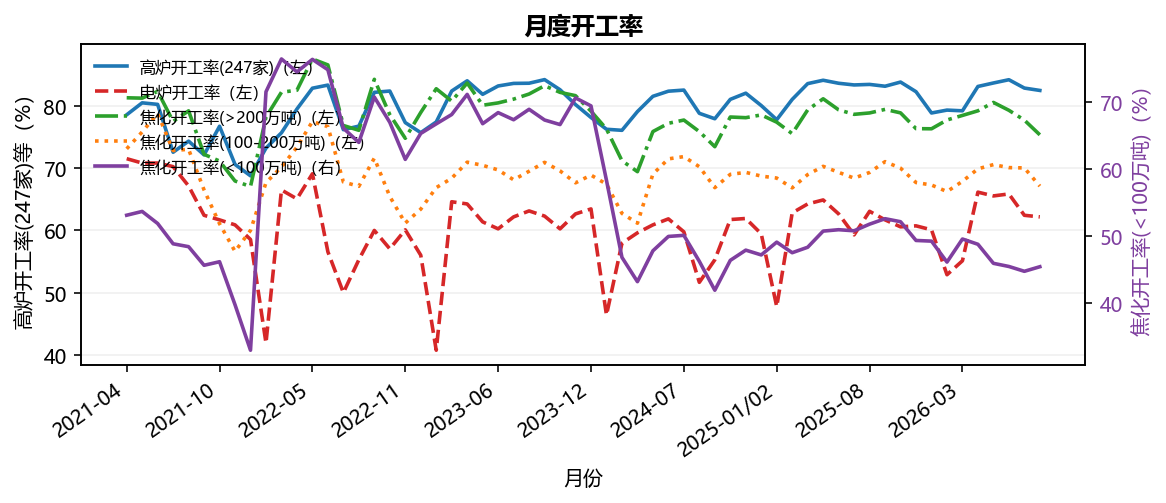
数据源:黑色系|列名:钢厂焦炭可用天数、焦化开工率(>200万吨)、焦化开工率(100-200万吨)、焦化开工率(<100万吨)|所画区间 2024-08-25~2026-08-16(406 期)|全序列 2016-07-24 起共 2021 期 焦煤 【跟踪意义】 独立焦化企业与钢厂自有焦化是不同采购主体,库存策略和终端流向不同,两种库存及可用天数必须分开观察。
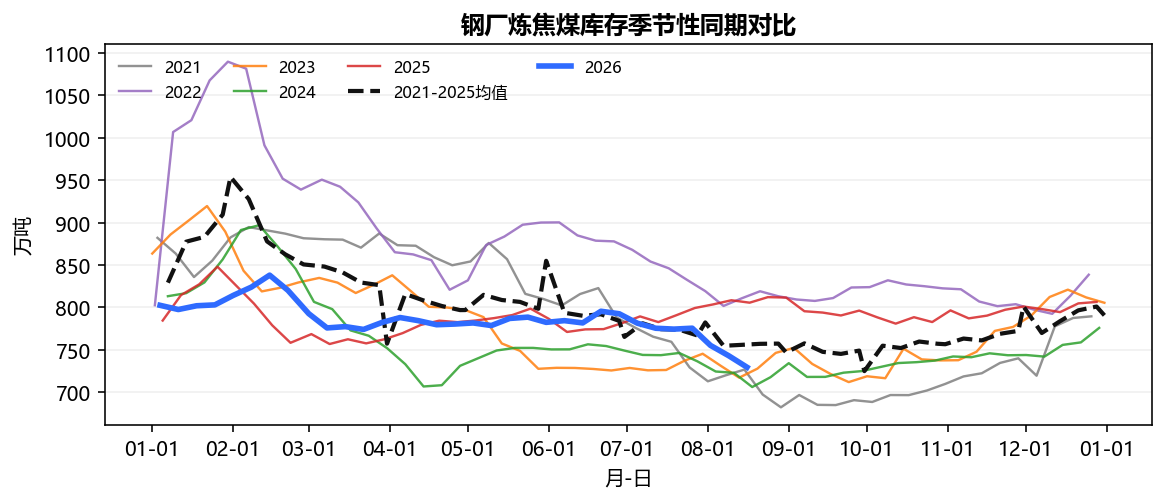
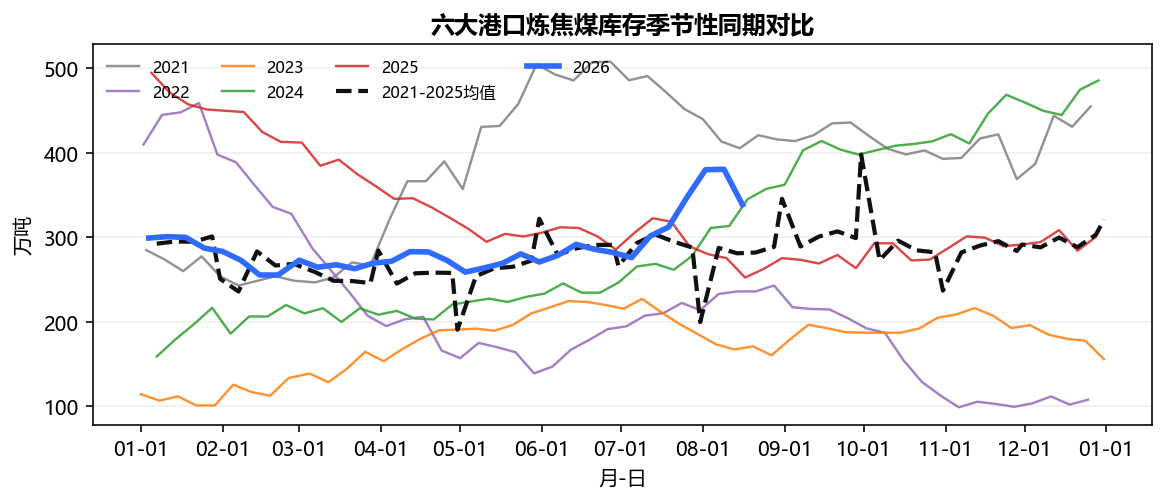
【指标方向含义】 两口径同降:炼焦消耗偏强;同升:原料累库或供给放量;一降一升:主体间出现结构性背离,应结合焦化开工分析。页面不生成两口径相加线,也不构造需求量同比。
【数据性质】 纯方向判断
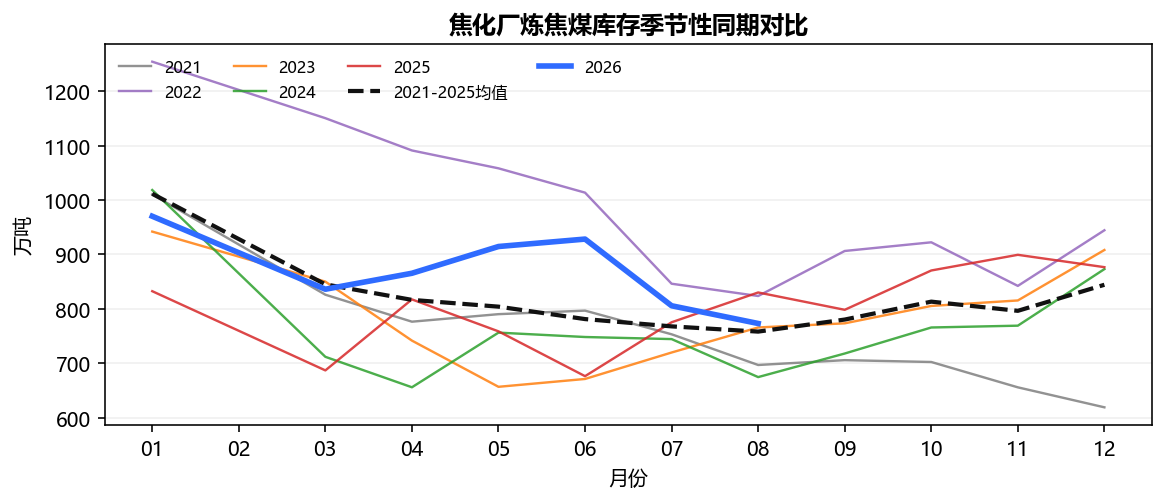
数据源:黑色系|列名:焦化厂炼焦煤库存|所画区间 2016-06-26~2026-08-16(520 期)
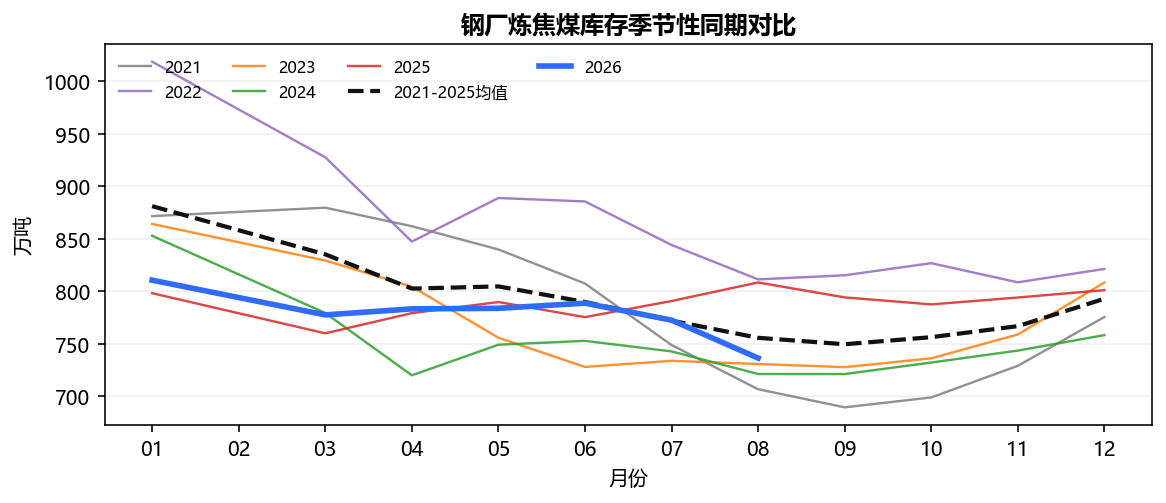
数据源:黑色系|列名:钢厂炼焦煤库存|所画区间 2017-04-23~2026-08-16(478 期)
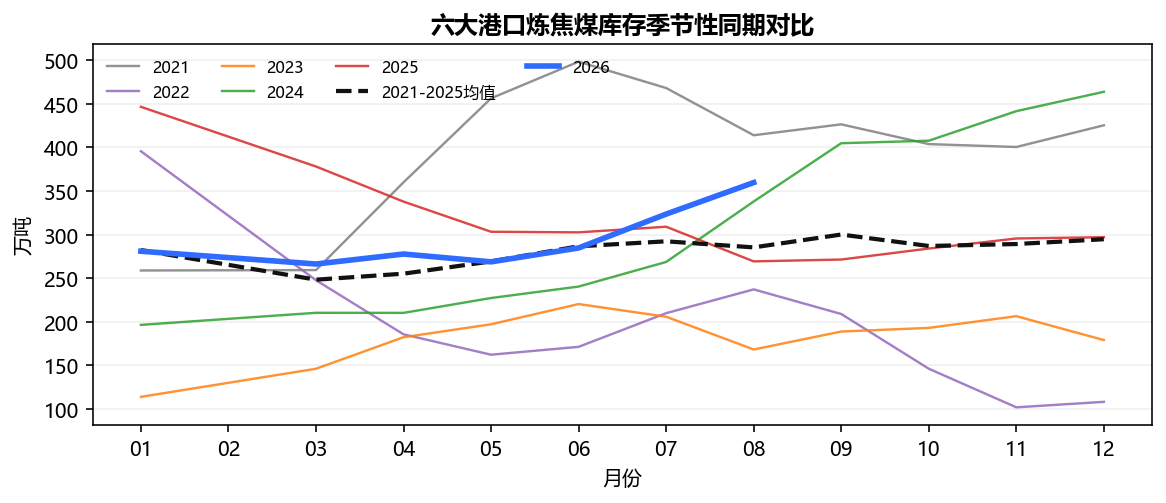
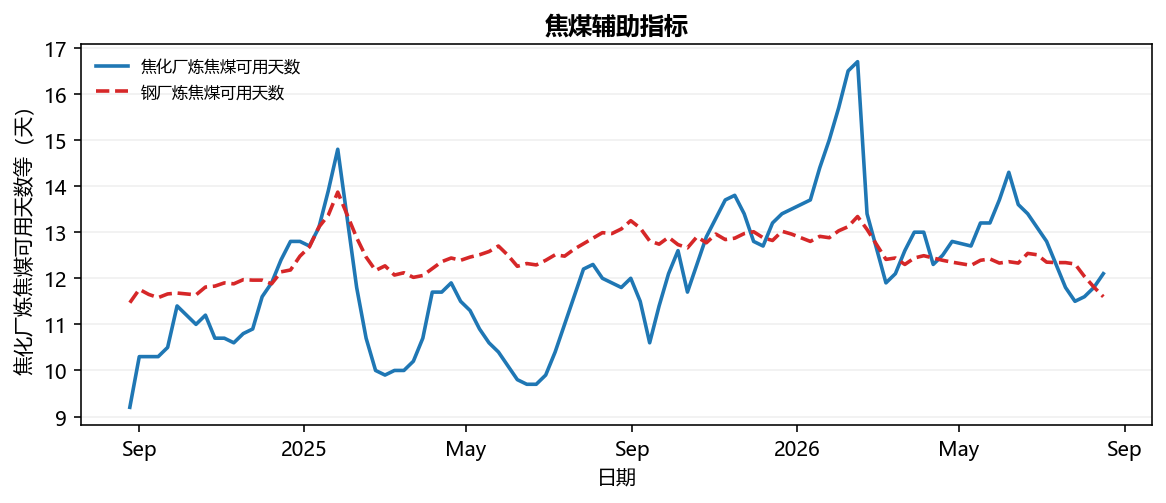
数据源:黑色系|列名:六大港口炼焦煤库存|所画区间 2013-11-17~2026-08-16(650 期) 焦煤辅助指标:焦化厂炼焦煤可用天数上行,钢厂炼焦煤可用天数下行
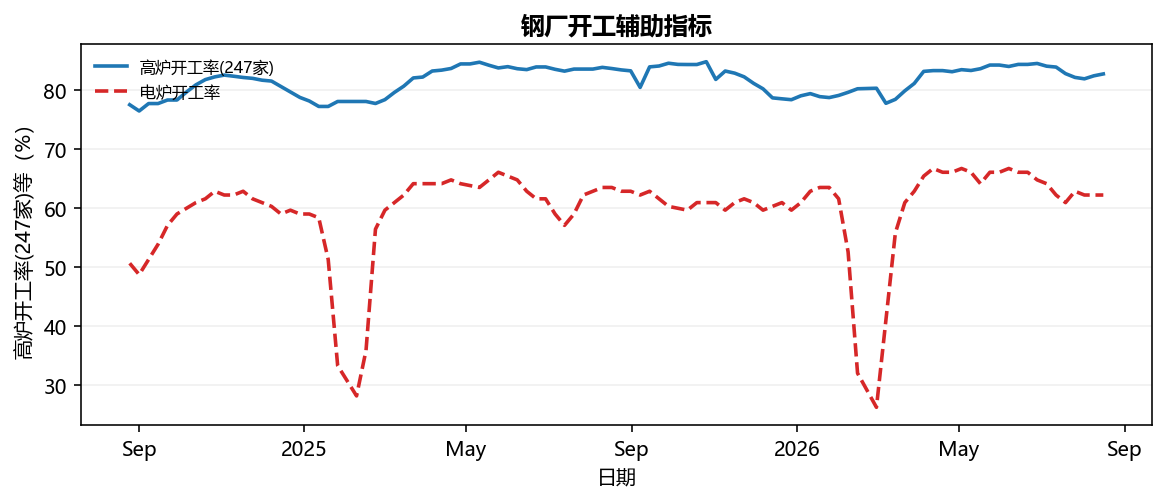
数据源:黑色系|列名:焦化厂炼焦煤可用天数、钢厂炼焦煤可用天数|所画区间 2024-08-25~2026-08-16(200 期)|全序列 2016-07-31 起共 989 期 钢厂开工 【跟踪意义】 高炉和电炉开工率反映钢铁供给端运行强度,可与钢材表观消费、原料日耗和库存变化互相校验。
【指标方向含义】 开工率上升通常意味着生产活动增强,但不能单独等同于终端需求改善;若开工升而库存也升,需要警惕供给快于消耗。
【数据性质】 供给流量近似
钢厂开工辅助指标:高炉开工率(247家)上行,电炉开工率持平
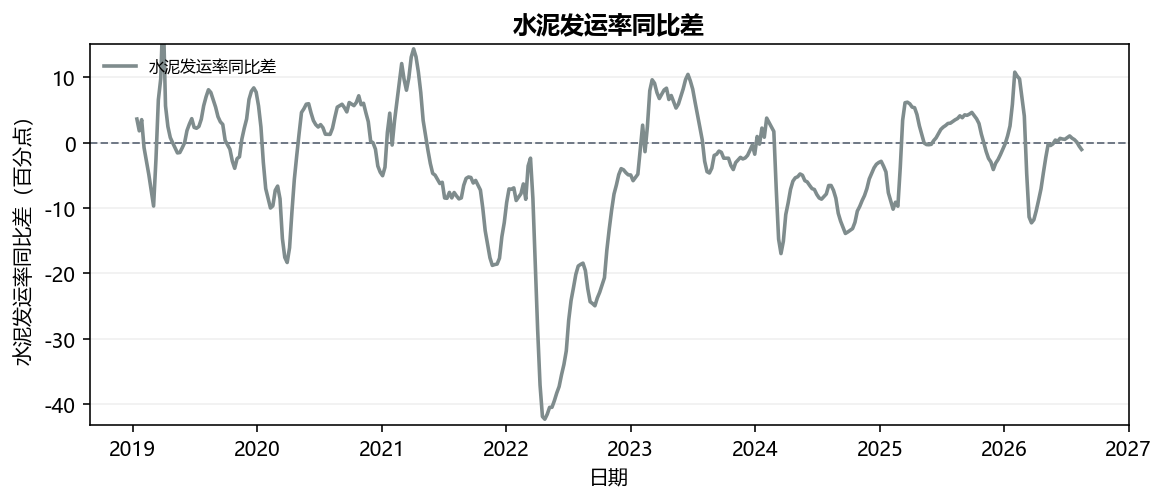
数据源:黑色系|列名:高炉开工率(247家)、电炉开工率|所画区间 2024-08-25~2026-08-16(201 期)|全序列 2017-12-10 起共 873 期 水泥 【跟踪意义】 水泥保质期短、企业以销定产,发运率较直接反映下游拉货速度,库容比则确认产销缺口。
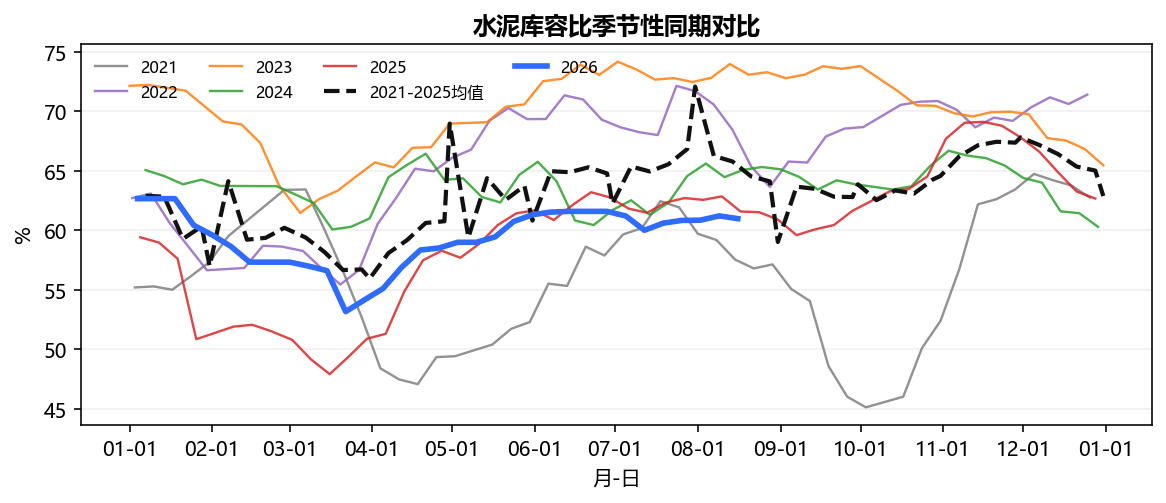
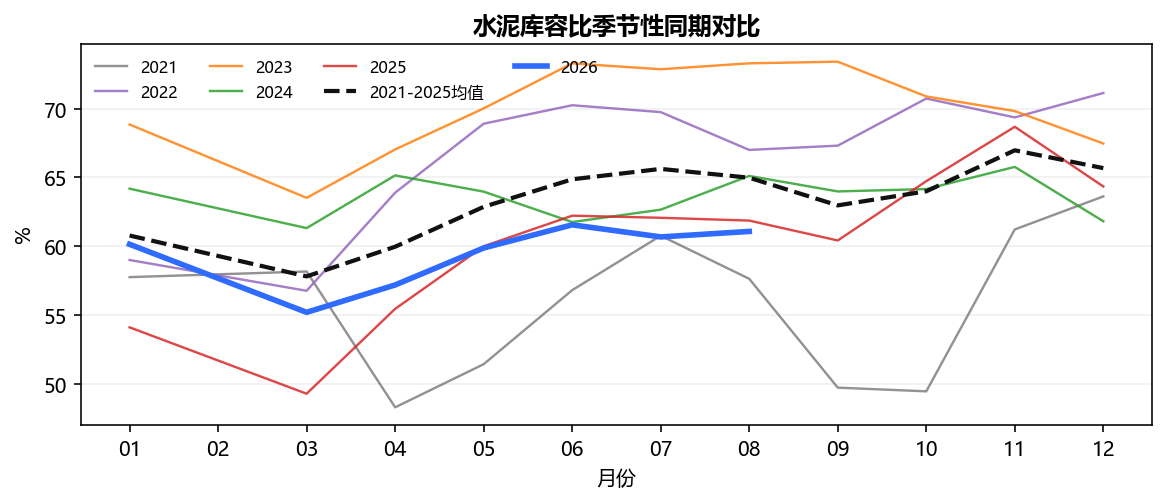
【指标方向含义】 发运率的走势可近似代表投资端需求方向;库容比的解读与钢材库存逻辑相同——若库容比出现反季节性上升(累库),意味着企业预期未来需求可能走弱、被动或主动累库;若库容比出现反季节性下降(去库),意味着企业预期未来需求改善、加快去库。
【数据性质】 供给流量近似
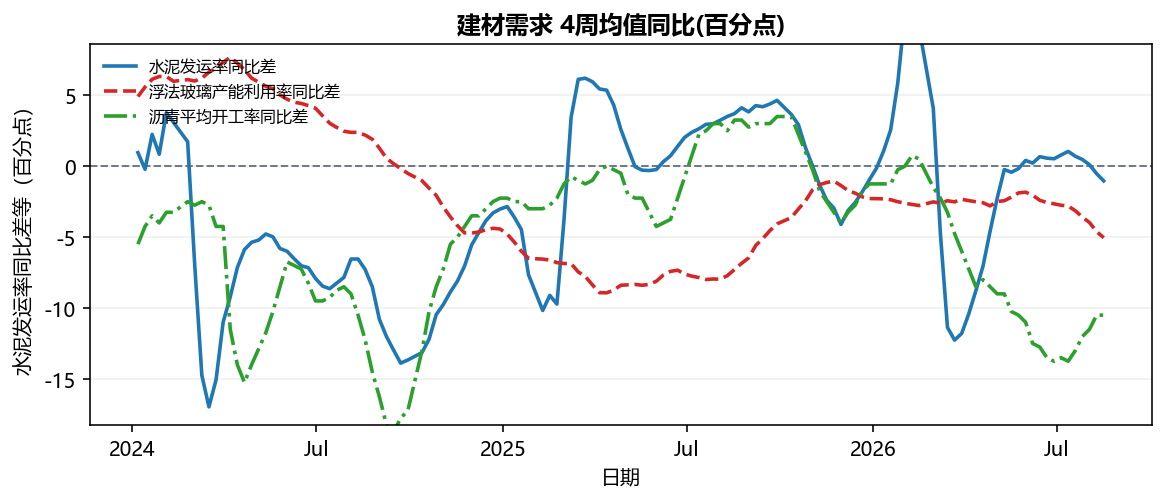
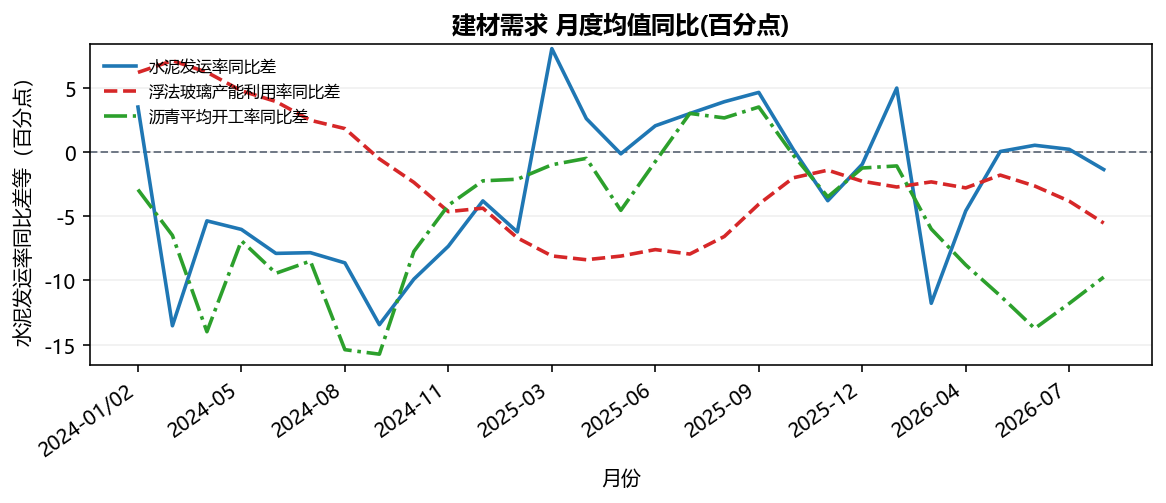
水泥发运率同比差:下行
数据源:|列名:水泥发运率同比差|所画区间 2019-01-13~2026-08-16(372 期)|4周均值同比|Y 轴按1%/99%分位裁剪
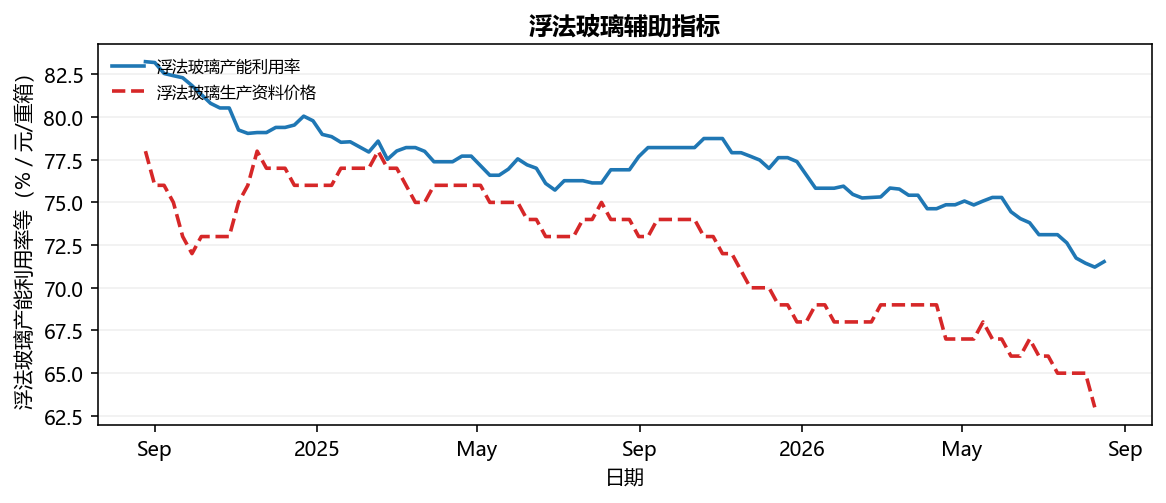
数据源:建材|列名:水泥库容比|所画区间 2018-07-15~2026-08-16(400 期) 浮法玻璃 【跟踪意义】 连续窑炉使短期供给较刚性,产能利用率近似供给流量;企业库存变化反映产销缺口,生产资料价格用于识别成本驱动的供给收缩。
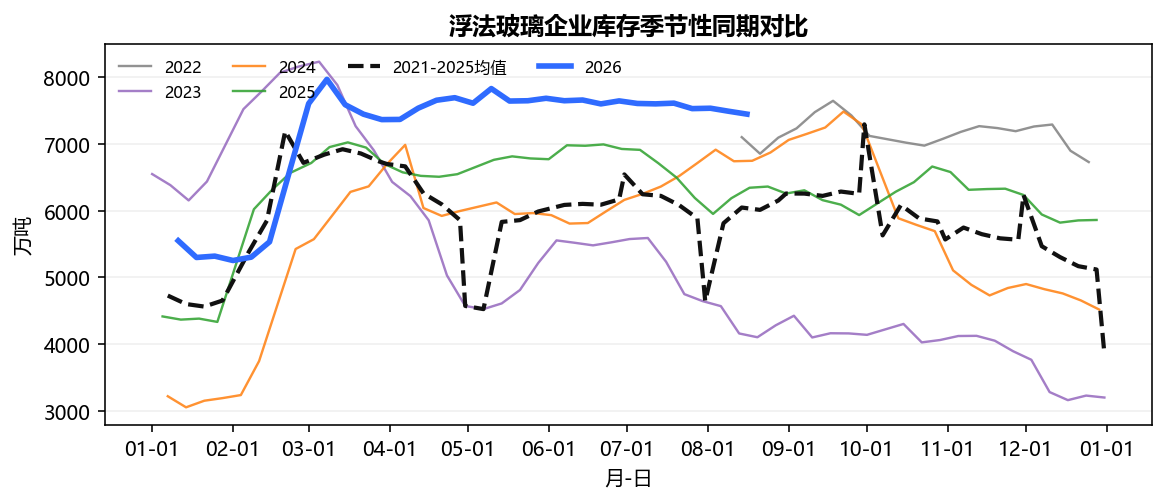
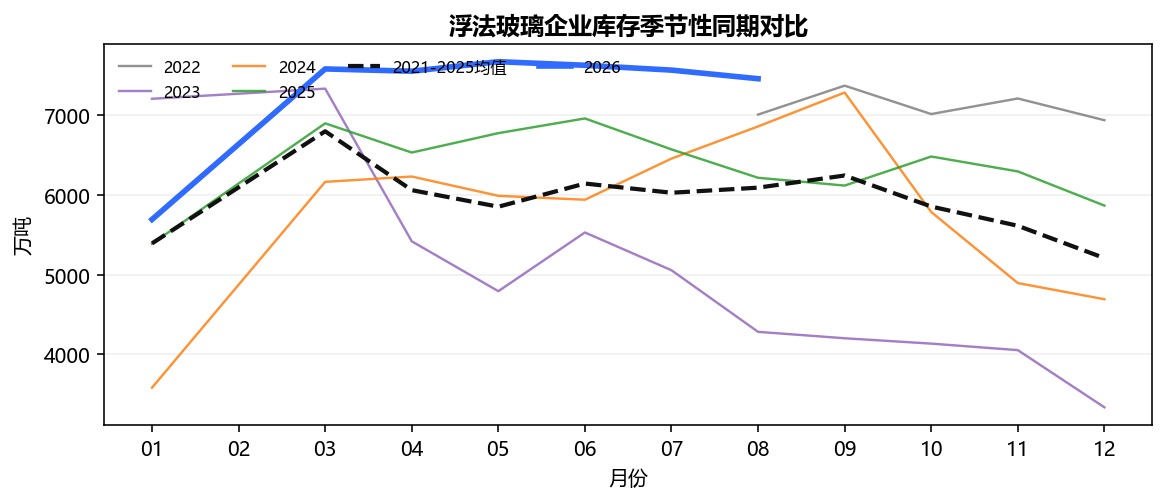
【指标方向含义】 产能利用率的走势近似代表投资端需求方向;企业库存的解读与钢材库存逻辑相同——反季节性累库指向未来需求预期转弱,反季节性去库指向未来需求预期改善。因产能利用率与库存量纲不同,页面分列展示,不做相减。
【数据性质】 供给流量近似
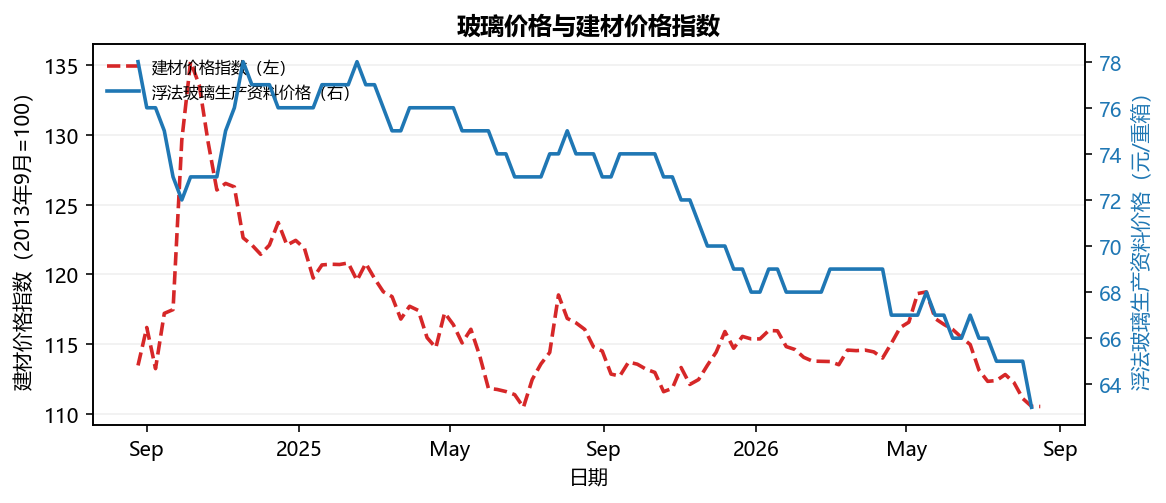
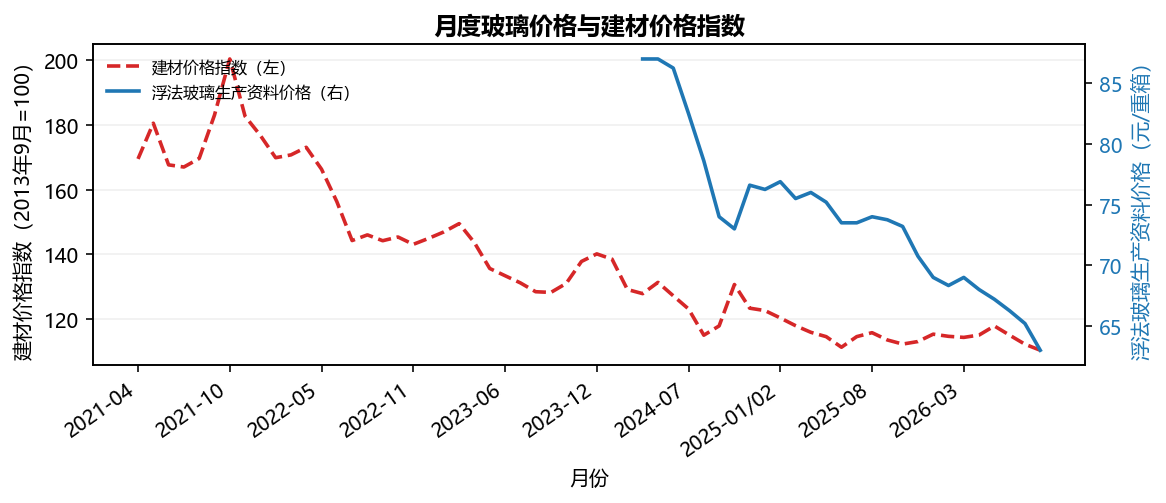
数据源:建材|列名:浮法玻璃企业库存|所画区间 2022-08-14~2026-08-16(199 期)|往年实际可用 4 年 浮法玻璃辅助指标:浮法玻璃产能利用率上行,浮法玻璃生产资料价格下行
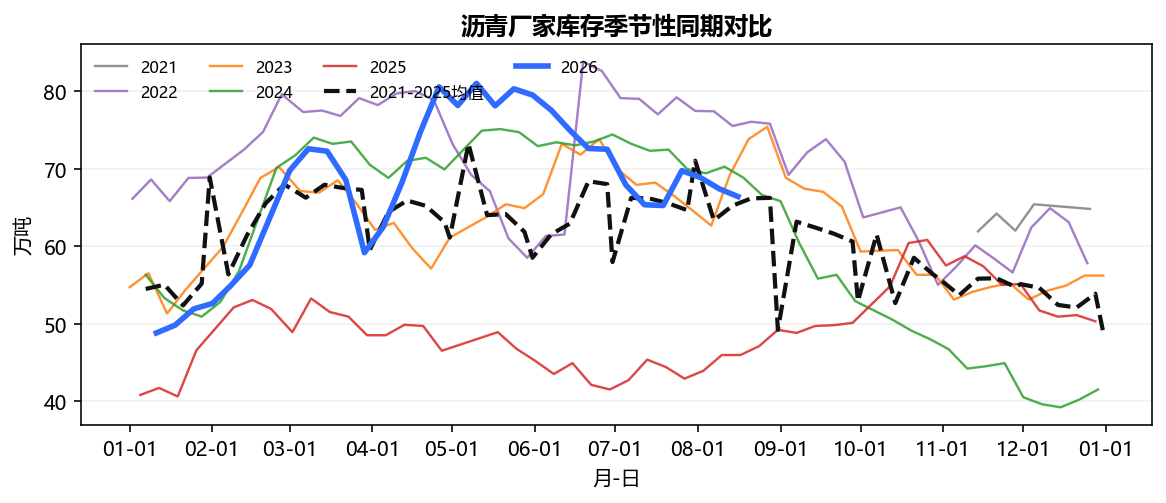
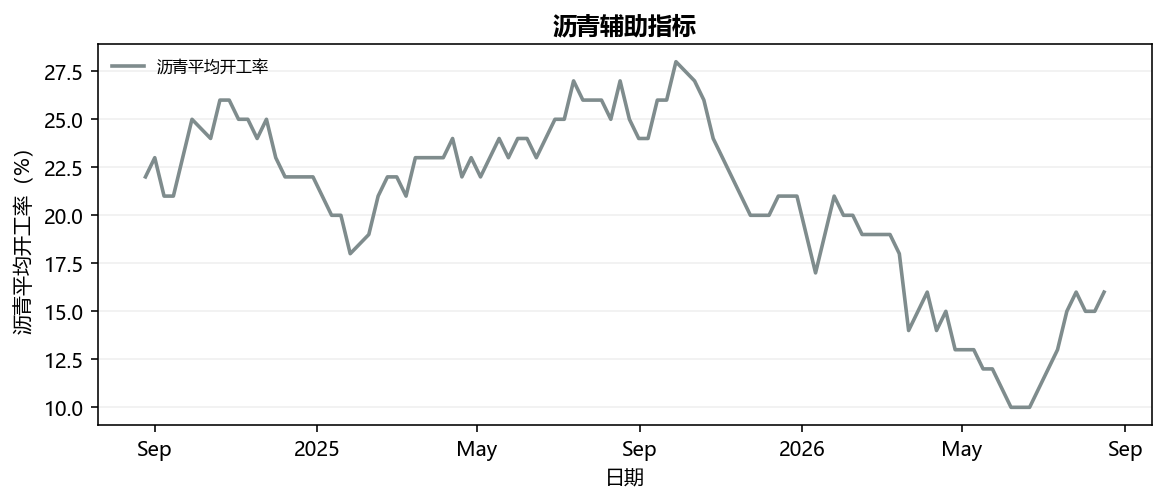
数据源:建材|列名:浮法玻璃产能利用率、浮法玻璃生产资料价格|所画区间 2024-08-25~2026-08-16(201 期)|全序列 2022-08-14 起共 322 期 沥青 【跟踪意义】 缺少完整需求量口径,以开工率与厂家库存的组合判断道路施工相关需求方向。
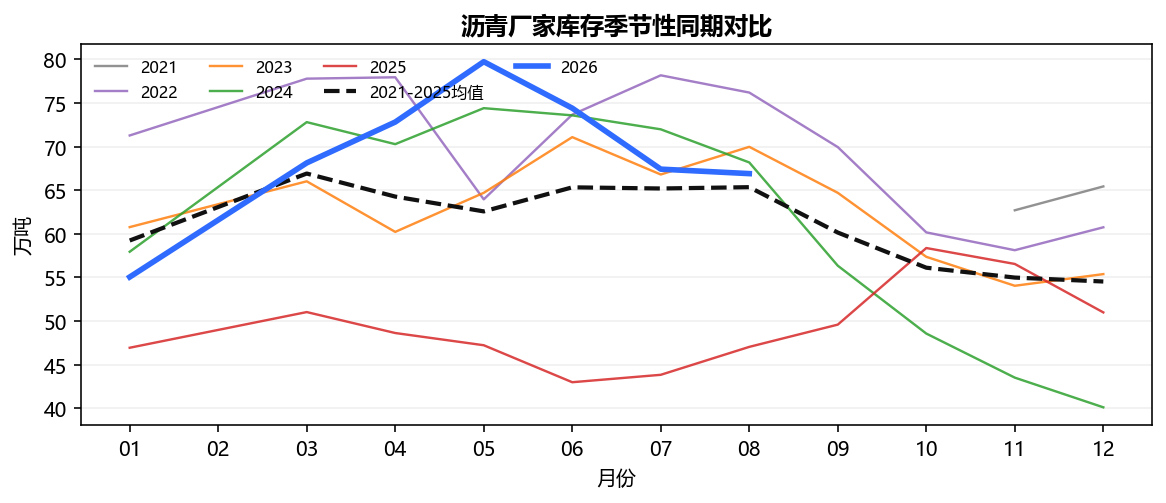
【指标方向含义】 开工升、库存降:需求强;开工升、库存升:供给放量快于需求;开工降、库存降:需求相对有韧性;开工降、库存升:供需双弱。库存的季节性方向可作为需求预期的辅助参考,反季节性累库偏向需求转弱预期,反季节性去库偏向需求改善预期。这里不构造需求量同比。
【数据性质】 纯方向判断
数据源:建材|列名:沥青厂家库存|所画区间 2021-11-14~2026-08-16(234 期) 沥青辅助指标:上行
数据源:建材|列名:沥青平均开工率|所画区间 2024-08-25~2026-08-16(99 期)|全序列 2021-11-14 起共 235 期 建材成交 【跟踪意义】 富宝成交量覆盖贸易环节,移动均值可作为周度表观消费公布前的领先信号,但不能替代终端工地真实消耗。
【指标方向含义】 成交量上升表示贸易流转增强;若量价同升,更接近真实拉货,若量升价降,可能含抛货或交易行为扰动。
【数据性质】 纯方向判断
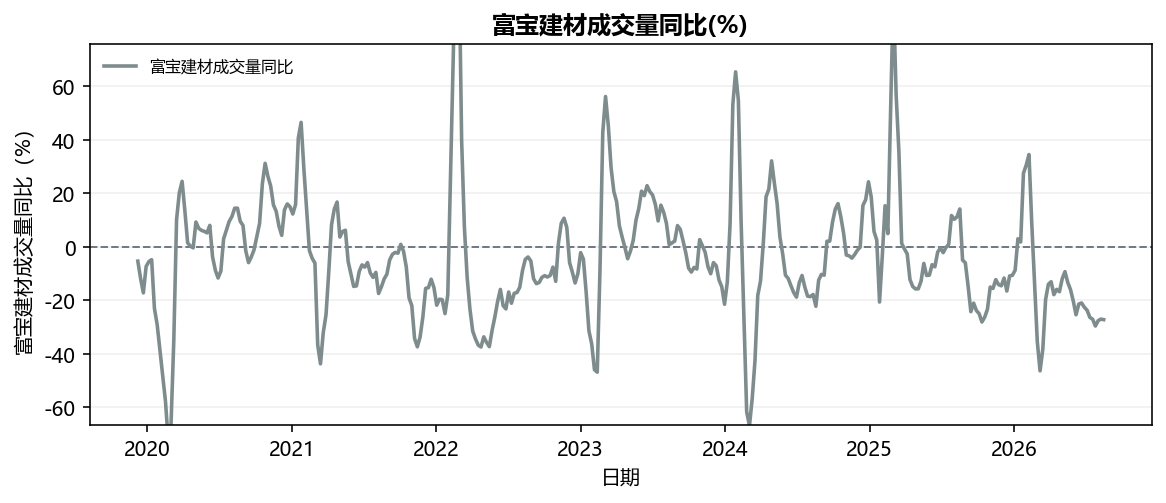
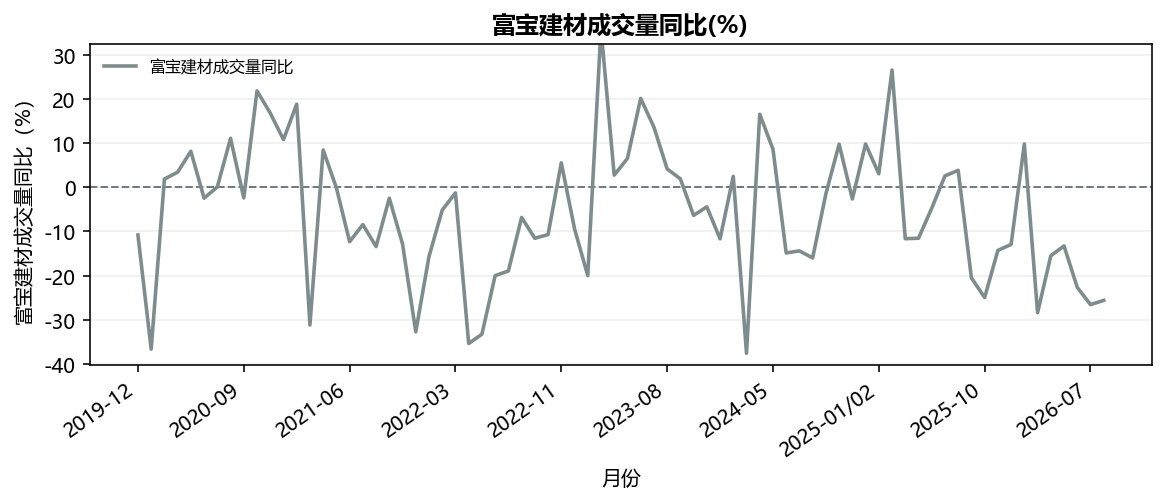
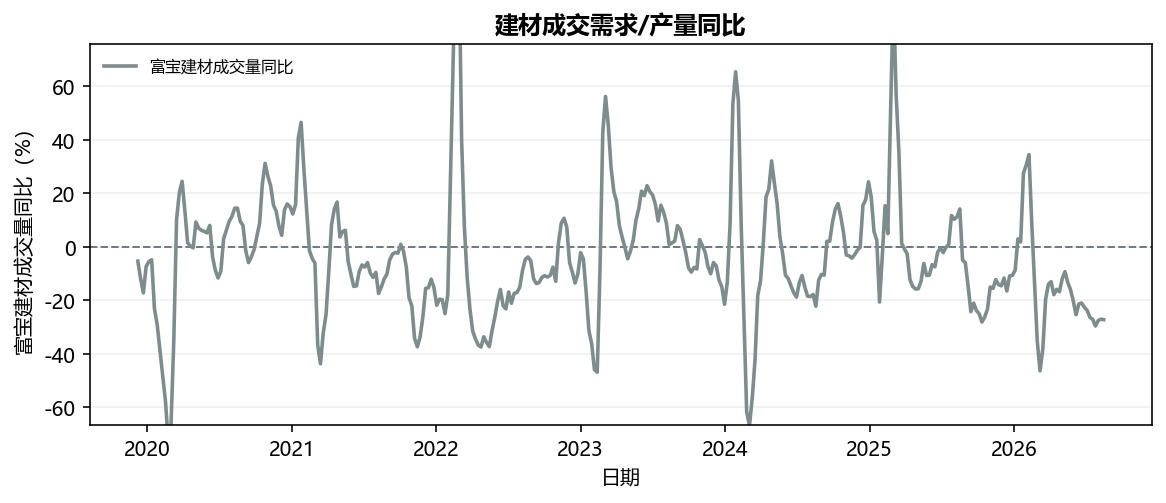
建材成交需求/产量同比:下行
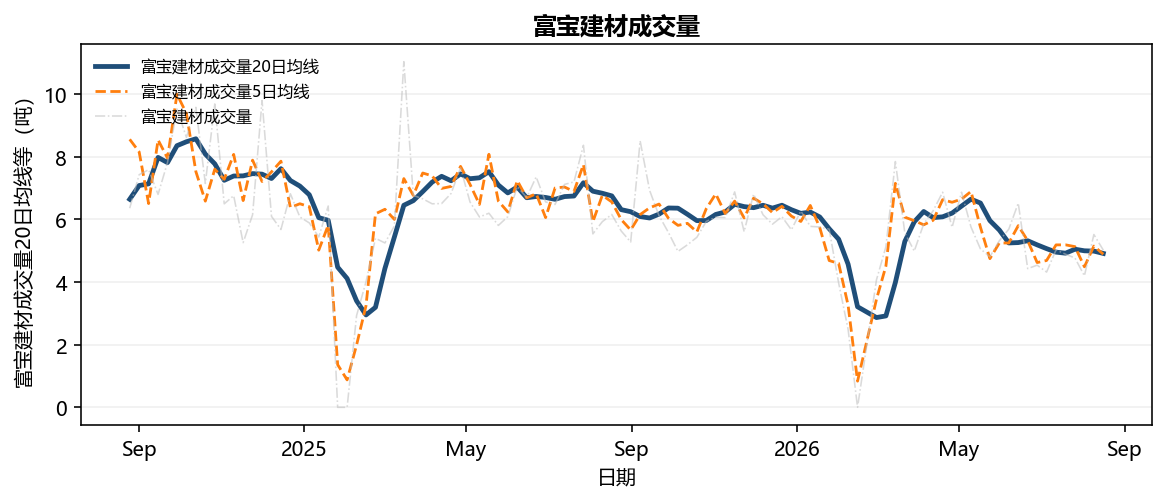
数据源:黑色系|列名:富宝建材成交量同比|所画区间 2019-12-08~2026-08-16(345 期)|4周均值同比|Y 轴按1%/99%分位裁剪 富宝建材成交量:富宝建材成交量20日均线下行、富宝建材成交量5日均线下行,富宝建材成交量下行
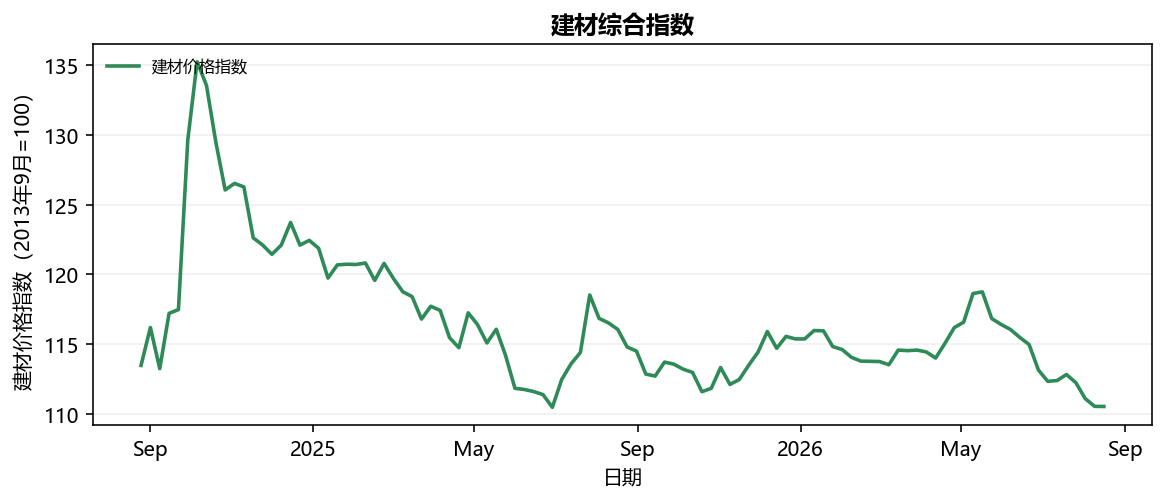
数据源:黑色系|列名:富宝建材成交量20日均线、富宝建材成交量5日均线、富宝建材成交量|所画区间 2024-08-25~2026-08-16(309 期)|全序列 2018-11-18 起共 1189 期 建材综合指数:下行
数据源:黑色系|列名:建材价格指数|所画区间 2024-08-25~2026-08-16(103 期)|全序列 2013-11-10 起共 659 期 第三部分 · 附录 周度时间戳归一:每周周一至周日的数据统一归到该自然周周日;日度数据也按周聚合并使用周日时间戳。本页周度日期是上述映射后的日期。
月度时间归属:直接按原始数据标注日期所属月份聚合,不使用周度归一后的日期。
同比口径:源表自带同比列按行平移、未对齐日期,本页不采用,全部自算;按去年同月第几周匹配,容差±1周。本页与源表数字会有 1~2pp 差异,以本页为准。
周度同比为原始当周值先取4周均值,跨51天窗口作废;比率指标显示同比差(百分点)。月度为当月均值同比,1-2月合并。
缺口大于30天才断线;修匀列仅用于水平,不参与同比。周度库存展示季节性同期曲线,但不作季节性判断。
月度库存季节性判断:分别计算最新月份相对上月的变化,以及近5年同月均值相对上月均值的变化;方向相反标记为“超季节性”。
未纳入:玻璃纤维、工程机械、有色、能源电力、房地产(源表无数据或需求文档已排除)。
烧结粉矿需求 = 进口烧结粉矿日耗 + 国产烧结粉矿日耗
进口烧结粉矿可用天数 = 进口烧结粉矿库存量 ÷ 进口烧结粉矿日耗
5日均线 = 最近5个有效日成交量算术平均
20日均线 = 最近20个有效日成交量算术平均